IFRS o NIIF: Qué son las Normas Internacionales de Información Financiera

IFRS o NIIF: Qué son las Normas Internacionales de Información Financiera

Si tu empresa trabaja con estados financieros, en algún momento has escuchado hablar de IFRS o NIIF. Pero ¿sabes exactamente cuáles aplican a tu empresa en Chile, cuándo son obligatorias y qué significa llevar contabilidad bajo estas normas?

Las IFRS (International Financial Reporting Standards) son el estándar contable más usado en el mundo, adoptado en más de 140 países. En Chile, la Comisión para el Mercado Financiero (CMF) las adoptó para las grandes empresas, y el mercado las usa como referencia también para empresas medianas. En esta guía te explicamos qué son, qué normas incluyen, cómo aplican en Chile y cómo un sistema contable como ContaPlus las implementa automáticamente.

¿Qué son las IFRS?

IFRS son las siglas de International Financial Reporting Standards, o en español, Normas Internacionales de Información Financiera (NIIF). Son un conjunto de estándares contables desarrollados por el International Accounting Standards Board (IASB), con sede en Londres, que establece cómo deben prepararse y presentarse los estados financieros de las empresas. Su marco es mantenido por la International Financial Reporting Standards Foundation.

Su objetivo es que los estados financieros de cualquier empresa del mundo sean comparables, transparentes y comprensibles, independientemente del país donde opere. Esto facilita la inversión internacional, el acceso a financiamiento y la auditoría de empresas multinacionales.

En Chile, las IFRS coexisten con la normativa tributaria del SII, lo que genera una particularidad importante: las empresas deben llevar una base financiera (IFRS) y una base tributaria (SII) en paralelo, ya que tienen criterios distintos para el reconocimiento de ingresos, gastos y activos.

Marco normativo IFRS en Chile

¿Qué empresas deben usar IFRS completas en Chile?

La Comisión para el Mercado Financiero (CMF) exige la aplicación de IFRS completas a:

  • Sociedades anónimas abiertas (que transan en Bolsa).
  • Emisores de valores de oferta pública.
  • Compañías de seguros y reaseguros.
  • Bancos e instituciones financieras fiscalizadas por la CMF.
  • Empresas del Estado sujetas a la CMF.

¿Qué pasa con las PYMES?

Para empresas que no tienen obligación pública de rendir cuentas, el IASB desarrolló una versión simplificada: IFRS para PYMES (o NIIF para PYMES). Esta norma tiene 35 secciones que simplifican los requerimientos de las IFRS completas. En Chile no existe una obligación legal generalizada de adoptarlas, pero muchas empresas medianas las adoptan voluntariamente para acceder a financiamiento bancario o preparar una eventual apertura a la bolsa.

La relación con el SII

Un punto clave para cualquier empresa chilena: IFRS y SII son dos marcos normativos distintos con criterios diferentes. Las IFRS determinan cómo se presentan los estados financieros; el SII determina cómo se calcula el impuesto a la renta. Las diferencias entre ambas bases generan lo que se llama diferencias temporarias, que son la base del cálculo de impuestos diferidos, un concepto que aparece en el balance de toda empresa que lleva IFRS.

Las normas IFRS más importantes para empresas chilenas

Mapa de normas IFRS aplicables en Chile: IFRS completas, IFRS para PYMES y tratamiento SII

Norma Nombre Qué regula — relevancia para empresas chilenas
NIC 1 / NIIF 18Estado de Situación FinancieraCómo se presenta el balance general y el estado de resultados.
NIC 7Flujo de EfectivoPresentación del estado de flujos de efectivo, método directo e indirecto.
NIC 16Propiedad, Planta y EquiposActivos fijos: reconocimiento, depreciación y vida útil financiera.
NIC 36Deterioro del valor de activosCuando el valor de un activo cae por debajo de su valor en libros.
NIIF 9Instrumentos financierosCuentas por cobrar, inversiones y deudas bancarias: cómo reconocerlas.
NIIF 15Ingresos de contratosCuándo y cómo reconocer ingresos, relevante para empresas de servicios.
NIIF 16ArrendamientosTodos los contratos de arriendo deben reconocerse como activo y pasivo.
NIIF para PYMES35 secciones simplificadasVersión reducida para empresas sin obligación pública de rendir cuentas.

Cómo ContaPlus implementa IFRS en tu empresa

El principal desafío práctico de IFRS en Chile no es entender las normas: es llevar dos contabilidades en paralelo sin duplicar el trabajo. La base tributaria SII para el F22 y los impuestos, y la base financiera IFRS para los estados financieros y la CMF. Sin un sistema que lo resuelva, eso significa doble digitación, inconsistencias frecuentes y riesgo ante auditoría. Con ContaPlus, una sola entrada genera ambas bases automáticamente.
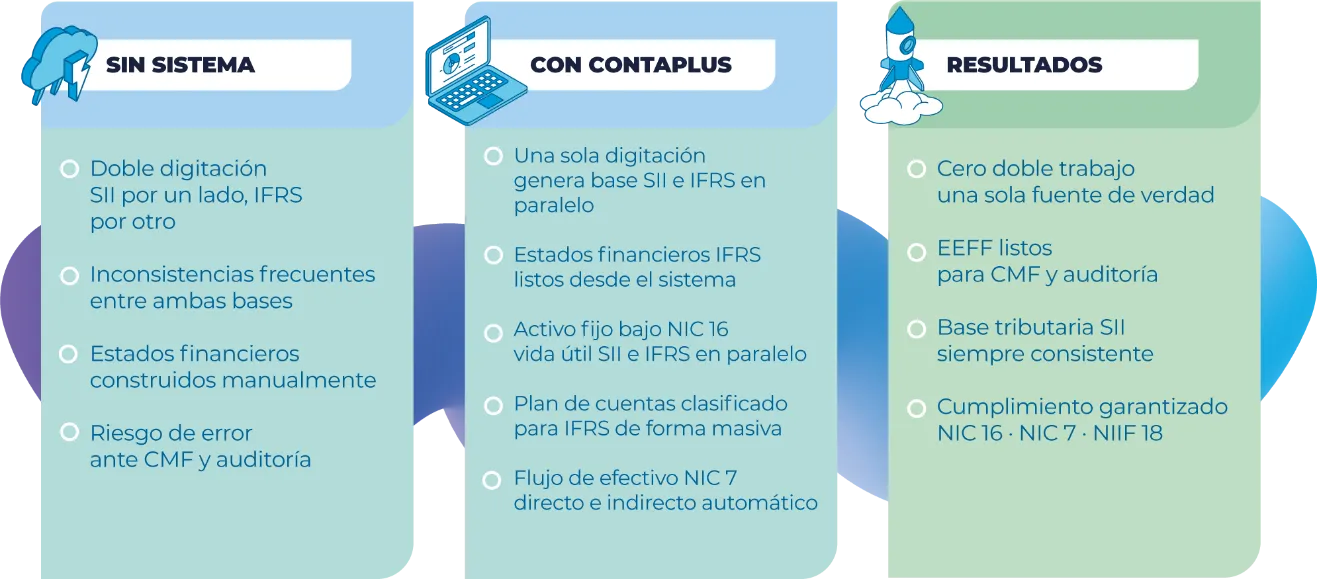
Comparación sin sistema vs con ContaPlus vs resultados: doble base SII e IFRS en paralelo, estados financieros IFRS, activo fijo bajo NIC 16 y cumplimiento ante la CMF

Cero doble trabajo: una sola digitación, dos bases

Cada comprobante que se registra en ContaPlus genera automáticamente los efectos en la base tributaria SII y en la base financiera IFRS. No hay registros duplicados ni riesgo de inconsistencias entre lo que se declara al SII y lo que se presenta en los estados financieros. Una sola fuente de verdad para ambas obligaciones.

Estados financieros IFRS generados desde el sistema

ContaPlus genera los tres estados financieros que exigen las IFRS —Estado de Situación Financiera, Estado de Resultados y Flujo de Efectivo bajo NIC 7— directamente desde los datos registrados, sin construirlos manualmente. El resultado está listo para presentar a la CMF, a los auditores externos o a los socios, en el formato que cada instancia requiere.

Activo fijo bajo NIC 16 sin doble registro

La gestión del activo fijo bajo IFRS es uno de los puntos más complejos para las empresas chilenas: la vida útil tributaria del SII y la vida útil financiera bajo NIC 16 son distintas, y llevarlas por separado sin errores es exigente. ContaPlus gestiona ambas simultáneamente desde el mismo activo registrado, sin planillas paralelas, con las diferencias temporarias calculadas automáticamente para los impuestos diferidos.

¿Debe tu empresa adoptar IFRS o ya las usa y quiere simplificar el proceso? ContaPlus mantiene automáticamente la base tributaria SII y la base financiera IFRS en paralelo. Conoce ContaPlus.

Diferencias entre IFRS completas e IFRS para PYMES

Criterio IFRS completas IFRS para PYMES
A quién aplicaSA abiertas, emisores de valores, bancos, segurosEmpresas sin obligación pública de rendir cuentas
Obligación en ChileObligatoria para empresas CMFVoluntaria (salvo requerimiento de acreedor o banco)
ComplejidadAlta — 17 normas NIIF + 28 NIC vigentesMedia — 35 secciones simplificadas
Activo fijo (NIC 16)Revaluación permitida, deterioro obligatorioSin opción de revaluación, deterioro simplificado
Instrumentos financierosNIIF 9 completa — categorías y medición complejaSecciones 11 y 12 — modelo simplificado
ArrendamientosNIIF 16 — todos los arriendos al balanceSección 20 — solo arriendos financieros al balance
Estados financieros5 estados completos4 estados (sin estado de resultados globales)
ContaPlus implementación IFRS Chile — doble base SII e IFRS automática
Cierre de IVA mensual en Chile: qué es y cómo hacerlo

Cierre de IVA mensual en Chile: qué es y cómo hacerlo

Al finalizar cada período tributario mensual, el contribuyente debe determinar el IVA que corresponde declarar en el Formulario 29. Para ello, la contabilidad debe conciliar el débito fiscal, el crédito fiscal procedente, el remanente de períodos anteriores y los ajustes del mes. En el mismo F29 se declaran además otras obligaciones, como pagos provisionales mensuales, retenciones de honorarios e Impuesto Único de Segunda Categoría; sin embargo, estas partidas no forman parte de la determinación del IVA y deben distinguirse técnicamente.

El denominado “cierre mensual de IVA” es, por tanto, un procedimiento interno de determinación, conciliación y registro contable. La ley exige declarar y pagar mensualmente los impuestos correspondientes, pero no impone un asiento único denominado formalmente “cierre de IVA”. Un sistema contable puede automatizar la conciliación y los comprobantes, sin reemplazar la revisión del contribuyente ni su responsabilidad por la declaración presentada.

¿Qué es el cierre mensual de IVA?

El cierre mensual de IVA es el procedimiento contable interno mediante el cual se determina y concilia el Impuesto al Valor Agregado del período: débito fiscal, crédito fiscal que cumple los requisitos legales, remanente de crédito fiscal reajustado y resultado final —IVA por pagar o remanente para el período siguiente—. El proceso puede centralizar también PPM, retenciones de honorarios e Impuesto Único a los Trabajadores porque se declaran en el mismo Formulario 29, pero estas obligaciones pertenecen al impuesto a la renta y no integran el cálculo del IVA.

El débito fiscal mensual corresponde a los impuestos recargados en las ventas y servicios efectuados durante el período, considerando los ajustes que procedan por notas de débito y de crédito. El crédito fiscal no nace por toda factura de compra: solo puede utilizarse cuando el IVA soportado cumple los artículos 23 a 25 del DL 825, guarda relación con operaciones gravadas o con el giro, está respaldado por documentación válida y se encuentra registrado conforme a las reglas del Registro de Compras y Ventas.

Antes del cierre debe revisarse el RCV y clasificar correctamente cada compra —del giro, activo fijo, IVA de uso común, IVA no recuperable o no incluir—. También deben verificarse documentos pendientes, reclamados, notas de crédito y débito, acuses de recibo cuando correspondan y la eventual proporcionalidad del crédito fiscal en operaciones afectas y exentas.

¿Por qué debe efectuarse una determinación y conciliación mensual?

La determinación y conciliación mensual es necesaria por las siguientes razones:

  • Obligación tributaria: los artículos 64 y 65 del DL 825 obligan a los contribuyentes de IVA a declarar mensualmente las operaciones e impuestos del período, incluso cuando no exista impuesto a pagar o no se hayan realizado operaciones, mientras no se comunique el término de actividades.
  • Registro contable: el artículo 60 del DL 825 exige abrir cuentas especiales para registrar el IVA recargado en las operaciones y el IVA soportado susceptible de utilizarse como crédito fiscal. La conciliación evita arrastrar saldos que no representen correctamente la situación tributaria.
  • Control y fiscalización: los importes declarados en el F29 deben poder conciliarse con el Registro de Compras y Ventas, los documentos tributarios, las cuentas contables y los antecedentes de respaldo. El cierre interno facilita esa trazabilidad, pero no sustituye la revisión de procedencia del crédito fiscal ni la responsabilidad del contribuyente.

Importante: la falta del asiento interno denominado “cierre” no constituye por sí sola una infracción tipificada con ese nombre. La contingencia surge cuando se omite o retrasa el F29, se paga fuera de plazo, se utiliza crédito fiscal improcedente o la contabilidad y los registros no permiten determinar correctamente el impuesto.

El proceso del cierre mensual de IVA, paso a paso

  1. Conciliar el Registro de Compras y Ventas con la contabilidad y verificar los documentos del período: facturas, boletas afectas, notas de crédito y débito, importaciones, documentos de activo fijo y demás antecedentes. En las compras debe revisarse la clasificación tributaria y la procedencia del crédito fiscal.
  2. Determinar el débito fiscal del mes conforme a los artículos 20 a 22 del DL 825, incorporando los impuestos recargados en ventas y servicios y los ajustes por notas de débito, notas de crédito, devoluciones, descuentos u otras partidas que correspondan.
  3. Determinar el crédito fiscal utilizable conforme a los artículos 23 a 25 del DL 825. Deben excluirse las compras sin relación con el giro, destinadas a operaciones exentas o no gravadas, salvo la proporción legalmente procedente, los documentos no fidedignos o que no cumplen requisitos y los conceptos expresamente excluidos por la ley.
  4. Incorporar el remanente de crédito fiscal del período anterior debidamente reajustado conforme al artículo 27 del DL 825: el saldo se convierte en UTM al valor vigente cuando debió pagarse el tributo y se reconvierte a pesos al valor de la UTM del mes en que se imputa. En el F29 se registra como remanente del mes anterior en el código 504.
  5. Comparar el total de débitos con el total de créditos. Si los débitos son superiores, se determina IVA a pagar —código 89—; si los créditos son superiores, la diferencia constituye remanente para el período siguiente —código 77—. El remanente no es una devolución automática, sin perjuicio de los regímenes especiales que puedan proceder.
  6. Calcular por separado las demás obligaciones del F29: el PPM se determina sobre los ingresos brutos mensuales sin IVA, conforme a los artículos 29 y 84 de la LIR y a la tasa aplicable; las retenciones de honorarios, el Impuesto Único a los Trabajadores y otros conceptos se consolidan según sus propias normas. Finalmente, se generan los asientos, se verifica Debe = Haber y se concilian los saldos con el F29.

Plazo de presentación: la regla general es hasta el día 12 del mes siguiente. El plazo puede extenderse al día 20 para declaraciones por Internet con pago cuando se cumplan los requisitos aplicables, y al día 28 para declaraciones por Internet sin pago o sin movimiento. Siempre debe revisarse el calendario tributario del mes y las prórrogas excepcionales que publique el SII.

Asiento 1 — Determinación del IVA (ejemplo ilustrativo con IVA por pagar):

Cuenta Debe Haber
IVA Débito Fiscal del período $ 19.000.000 —
IVA Crédito Fiscal del período, procedente — $ 14.000.000
Remanente de crédito fiscal anterior, reajustado Art. 27 — $ 1.200.000
IVA por pagar — $ 3.800.000
TOTAL $ 19.000.000 $ 19.000.000
Si el total de créditos supera al débito fiscal, la diferencia no se lleva a “IVA por pagar”, sino que se mantiene como remanente de crédito fiscal para el período siguiente.

Asiento 2 — Centralización de las obligaciones del F29 (ejemplo ilustrativo):

Cuenta Debe Haber
IVA por pagar $ 3.800.000 —
Retenciones de honorarios por pagar $ 300.000 —
Impuesto Único a los Trabajadores por pagar $ 200.000 —
PPM obligatorio del mes — activo tributario $ 500.000 —
Impuestos fiscales por pagar — F29 — $ 4.800.000
TOTAL $ 4.800.000 $ 4.800.000
Al pagar el F29: Debe “Impuestos fiscales por pagar — F29” / Haber “Banco”. Este asiento es un modelo referencial; la secuencia exacta depende de cómo se registraron previamente el IVA, las remuneraciones y los honorarios.

Cómo ContaPlus automatiza el cierre mensual de IVA

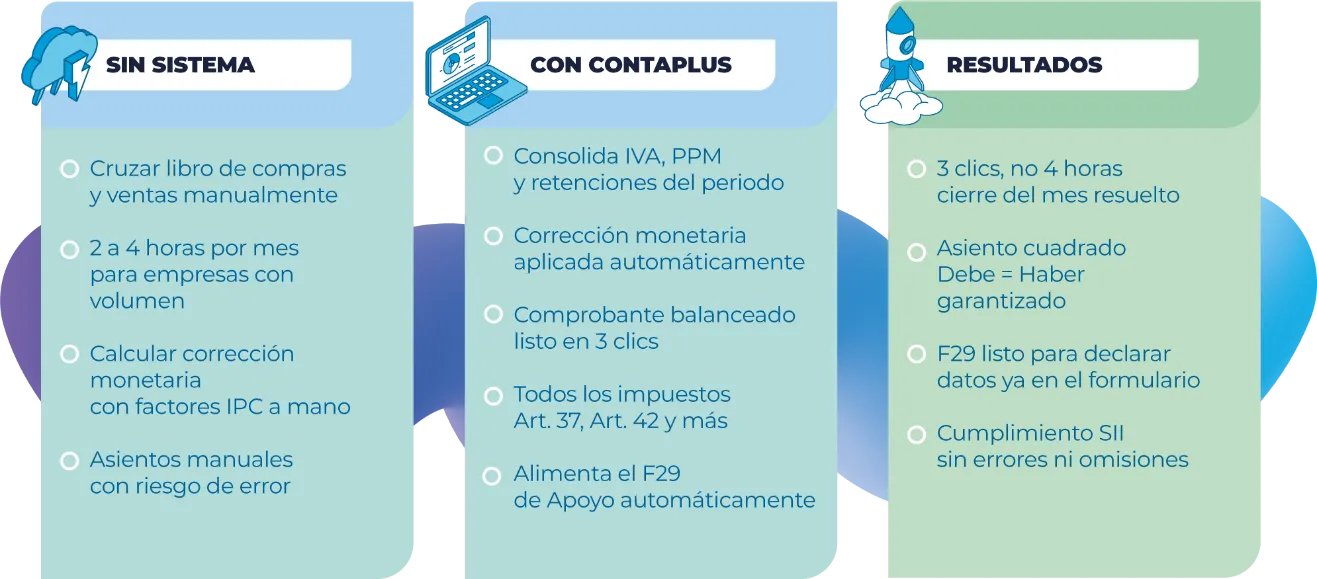
Hacer el cierre de IVA manualmente puede consumir entre 2 y 4 horas al mes: cruzar el libro de compras con el de ventas, calcular la corrección monetaria del remanente con los factores IPC vigentes, consolidar el PPM y todas las retenciones, y generar el asiento sin errores de digitación. Con ContaPlus, ese mismo proceso queda resuelto en 3 clics: el sistema consolida las obligaciones del período y genera el comprobante automáticamente.

Cierre mensual de IVA: proceso manual sin sistema comparado con el proceso automático con ContaPlus

IVA, PPM y retenciones consolidados en un solo comprobante

ContaPlus consolida en un único comprobante contable las obligaciones del período que se declaran en el F29: IVA débito y crédito fiscal, remanente actualizado, PPM, retenciones de honorarios, Impuesto Único y los impuestos adicionales que correspondan al giro de la empresa. El resultado es un asiento balanceado —Debe = Haber— listo para el cierre, sin intervención manual en el cálculo.

Corrección monetaria aplicada automáticamente

Cuando hay remanente de crédito fiscal del mes anterior, la normativa del SII exige actualizarlo con la corrección monetaria según los factores IPC vigentes. ContaPlus aplica ese ajuste automáticamente al ejecutar el cierre, sin que el contador tenga que buscar el factor del mes ni calcularlo por separado. Una fuente menos de error en el proceso mensual.

El cierre alimenta el F29 de Apoyo directamente

Una vez ejecutado el cierre, ContaPlus alimenta automáticamente el Formulario 29 de Apoyo con los valores calculados. El contador abre el módulo, revisa los campos pre-llenados y genera el archivo para declarar directamente en el portal del SII, sin ingresar los mismos números dos veces.

Lee cómo funciona el Formulario 29 de Apoyo y su relación con el cierre mensual.

Diferencia entre cierre mensual de IVA y cierre contable anual

Es importante no confundir estos dos procesos:

Criterio Cierre mensual de IVA Cierre contable anual
Frecuencia Cada mes, dentro del plazo del F29 (día 12, 20 o 28 según el caso) Una vez al año, al cierre del ejercicio (31 de diciembre)
Qué se determina El IVA del período; en el mismo F29 se centralizan PPM y retenciones, que son de renta y no integran el cálculo del IVA Todas las cuentas de resultado del ejercicio
Resultado IVA por pagar o remanente para el período siguiente Resultado del ejercicio (utilidad o pérdida)
Destino Formulario 29, declaración mensual al SII Balance general y estado de resultados anual
En ContaPlus Módulo de cierre mensual / Formulario 29 de Apoyo Proceso de cierre anual de cuentas de resultado
ContaPlus: cierra el IVA del mes en 3 clics. Solicita una demo gratuita

Condonación de deudas tributarias: así funciona la nueva política del SII y la TGR.

Condonación de deudas tributarias: así funciona la nueva política del SII y la TGR.

La condonación de deudas tributarias es la rebaja total o parcial de los intereses y multas asociados a impuestos adeudados, que el SII y la Tesorería General de la República pueden conceder conforme al artículo 207 del Código Tributario. No elimina el impuesto: el capital de la deuda siempre debe pagarse; el beneficio recae únicamente sobre los recargos.

Desde fines de junio de 2026 rige una nueva Política de Condonaciones —contenida en el Decreto N° 437 del Ministerio de Hacienda e instruida por la Circular N° 27 del 2026 del SII— que fija porcentajes de rebaja según la antigüedad de la deuda: quienes regularicen dentro de los primeros tres meses pueden acceder a condonaciones de hasta 75% del interés incremental y 70% de las multas, mientras que las deudas de más de 24 meses quedan sin condonación ordinaria. En esta guía, la abogada y directora tributaria de EDIG, Ximena Pérez-Brito, analiza cómo funciona el beneficio, quiénes quedan excluidos y qué conviene hacer antes de que los porcentajes disminuyan.

Entrevista condonaciones

por Ximena Pérez-Brito, Directora Tributaria Edig | Radio Carabineros

"Las personas y empresas que regularicen sus deudas en las primeras etapas de mora podrán acceder a mayores beneficios. En cambio, quienes dejen pasar el tiempo perderán gran parte de las rebajas en intereses y multas".

Ximena Pérez-Brito, abogada y directora tributaria de EDIG.

Contexto normativo y alcance de la Circular

La Circular N° 27, de 23 de junio de 2026, emitida por el Departamento de Asesoría Jurídica del Servicio de Impuestos Internos, tiene por objeto poner en conocimiento la Política de Condonaciones contenida en el Decreto N° 437, de 30 de abril de 2025, del Ministerio de Hacienda. Dicha política fue dictada en cumplimiento del artículo 207 del Código Tributario y previa Circular Conjunta N° 01, de 27 de diciembre de 2024, del Servicio de Impuestos Internos y del Servicio de Tesorerías.

La materia no debe analizarse como una simple rebaja administrativa de intereses o multas. La circular se inserta en un marco normativo que busca uniformar el ejercicio de las facultades de condonación, reducir espacios de discrecionalidad y coordinar la actuación del Servicio de Impuestos Internos y de la Tesorería General de la República.

Desde el punto de vista práctico, la nueva política importa porque el beneficio queda condicionado por la antigüedad del giro, el tipo de deuda o infracción, la conducta tributaria del contribuyente y la inexistencia de causales de exclusión. En otras palabras, no basta con adeudar impuestos para solicitar una condonación: debe verificarse si la deuda se encuentra dentro de los tramos y si el contribuyente no está afecto a las restricciones establecidas por el Reglamento.

Facultades de condonación: quién puede condonar y bajo qué límites

El literal B del artículo 6° del Código Tributario reconoce a los Directores Regionales del SII facultades para aplicar, rebajar, suspender o condonar sanciones administrativas fijas o variables, y para condonar total o parcialmente intereses penales por la mora en el pago de impuestos, en los casos autorizados por la ley.

Sin embargo, el ejercicio de esa facultad no es libre. El N° 4 de la letra B del artículo 6° del Código Tributario, en relación con la letra d) del artículo 123 bis del mismo cuerpo legal, exige que la condonación se ajuste estrictamente a la política fijada conforme al artículo 207 del Código Tributario.

Criterios mínimos de la nueva política

El Decreto N° 437 establece criterios mínimos que deben observar las políticas de condonación tanto del SII como de Tesorerías. Estos criterios cumplen una función relevante: orientan la interpretación y evitan que el beneficio sea concedido de manera aislada o contradictoria entre organismos.

Criterio Contenido práctico
Cumplimiento tributario oportuno La política busca incentivar el pronto pago de las obligaciones tributarias y reducir la morosidad. Mientras más antigua sea la deuda, menor será la condonación ordinaria.
Coordinación interinstitucional El SII y Tesorerías deben coordinarse para evitar superposición de funciones y procurar criterios uniformes en porcentajes y plazos.
Igualdad y celeridad procesal Los procedimientos deben respetar la igualdad de trato y evitar discriminaciones arbitrarias, dilaciones o requisitos innecesarios.
Proporcionalidad y efecto disuasivo La sanción final debe guardar relación con la infracción y desincentivar su reiteración. La condonación no elimina el carácter sancionatorio del incumplimiento.

Aplicación ordinaria de la condonación de intereses

Uno de los aspectos más importantes de la Circular es que la condonación que resuelva el SII se aplicará únicamente sobre el incremento de los intereses correspondiente al 3,5% regulado en el inciso tercero del artículo 53 del Código Tributario. Por tanto, no se trata de una condonación del impuesto adeudado ni necesariamente del total de los intereses asociados a la deuda.

Antigüedad del giro Porcentaje de condonación del interés incremental
1 a 3 meses 75%
4 a 12 meses 55%
13 a 18 meses 30%
19 a 24 meses 15%
Más de 24 meses 0%

La antigüedad del giro se computa, tratándose de órdenes de ingreso por impuestos fiscales, desde el mes calendario de emisión del giro, el que se considera mes 1, hasta el último día del mes calendario final de cada tramo. En deudas por impuesto territorial, el cómputo se inicia en el mes siguiente al vencimiento de la respectiva cuota, que corresponderá al mes 1.

Adicionalmente, si el contribuyente paga el total de su deuda tributaria, el porcentaje del interés incremental condonado podrá aumentar en un 5% adicional, según el tramo de antigüedad del folio. Esta condonación adicional sólo procede cuando la deuda saldada corresponde a más de un folio y no tiene una antigüedad superior a 24 meses.

Condonación ordinaria de multas

Respecto de las multas por infracciones tipificadas en el artículo 97 N° 2, párrafo primero, y N° 11 del Código Tributario, el Reglamento contempla porcentajes máximos de condonación asociados también a la antigüedad del giro. En términos generales, estos numerales se vinculan con incumplimientos formales o con el retardo en el entero de impuestos sujetos a retención o recargo, sin perjuicio de que cada caso debe revisarse conforme a la infracción efectivamente cursada.

Antigüedad del giro Porcentaje máximo de multa que se condona
1 a 3 meses 70%
4 a 12 meses 50%
13 a 18 meses 30%
19 a 24 meses 20%
Más de 24 meses 0%

La presentación extemporánea de declaraciones de impuestos se sujeta a las mismas tasas de condonación señaladas, según corresponda. Además, respecto de solicitudes de condonación de multas o deudas distintas de las indicadas expresamente, el SII debe resguardar que la sanción resultante sea coherente con la naturaleza de la contravención tributaria.

Exclusiones: contribuyentes que no accederán a la condonación

La Circular incorpora una regla clave: hay situaciones en que los organismos no concederán condonaciones. La revisión previa de estas causales es indispensable antes de presentar una solicitud o diseñar una estrategia de regularización.

  • Existencia de procedimiento para perseguir el cobro civil de impuestos y multa, conforme al inciso tercero del artículo 162 del Código Tributario, hasta el cumplimiento de la sentencia firme.
  • Obstrucción o entrabamiento de la fiscalización del SII, en los términos del artículo 97 N° 6 del Código Tributario.
  • Antecedentes o documentos tributarios por justificar que den cuenta de actividades que puedan permitir obtener ventajas irregulares del sistema tributario.
  • Incomparecencia injustificada a un segundo requerimiento efectuado por el SII, conforme al artículo 97 N° 21 del Código Tributario.
  • Contribuyentes querellados, denunciados, imputados, formalizados, acusados o condenados por delitos tributarios, hasta el cumplimiento total de la pena.
  • Contribuyentes sometidos al proceso de recopilación de antecedentes previsto en el artículo 161 N° 10 del Código Tributario.
  • Contribuyentes condenados por delito de cohecho a funcionarios del SII, Servicio Nacional de Aduanas o Tesorería General de la República.

Relación con convenios de pago

La Circular también recuerda que determinadas causales de exclusión afectan el acceso a convenios de pago del artículo 192 del Código Tributario. En particular, los contribuyentes que registren situaciones de los literales a), d), e), f) y g) del artículo 8° del Reglamento quedan excluidos de acceder a convenios de pago.

No obstante, con excepción de los condenados por cohecho a funcionarios de los organismos tributarios, el contribuyente puede concurrir ante la Dirección Regional del SII que corresponda y solicitar, por razones fundadas y previa autorización del Director, que se alce excepcionalmente la exclusión que le impide acceder al convenio de pago. Si se autoriza, Tesorerías podrá acoger la solicitud de convenio.

Casos excepcionales y mayores porcentajes de condonación

El artículo 7° del Reglamento permite conceder porcentajes superiores a los ordinarios en determinadas hipótesis. Estas situaciones no constituyen la regla general y deben fundarse y acreditarse con antecedentes suficientes, tanto los que obren en poder de la Administración como los que aporte el contribuyente.

Caso excepcional Tratamiento
Grandes deudores Si la deuda neta total excede de 2.500 UTM y proviene de giros del SII, las solicitudes que excedan los porcentajes del Reglamento deben presentarse ante el Tesorero General, quien resuelve previo acuerdo con el Director del SII.
Casos excepcionales debidamente acreditados Puede concederse condonación superior al 80% en situaciones como enfermedad grave e irrecuperable, riesgo de insolvencia con solicitud de Asesoría Económica de Insolvencia, entidades sin fines de lucro con situación económica grave, impacto relevante en empleo o robos y siniestros.
Situaciones de catástrofe En zonas afectadas por sismo u otros siniestros que causen calamidad pública, y existiendo el decreto y medidas tributarias pertinentes, puede otorgarse hasta 100% de condonación de intereses y multas asociadas a impuestos y contribuciones.
Errores de la Administración Tributaria Los Directores Regionales pueden condonar el total de intereses y sanciones si el SII incurrió en error al determinar un impuesto o si los intereses y sanciones se originaron por causa no imputable al contribuyente.
Leyes especiales Se mantienen vigentes las facultades de condonación previstas en normas legales especiales.

¿Cómo se solicita la condonación?

El canal depende de dónde esté radicada la deuda:

  1. Deudas giradas por el SII (aún no en cobranza de Tesorería): en sii.cl, ingresar con RUT y clave a Servicios online > Infracciones, pago de giros y condonaciones, seleccionar el giro y pagarlo en línea con la condonación calculada automáticamente según el tramo, o presentar la solicitud de condonación en la Dirección Regional correspondiente (Formulario 2667) cuando el caso requiera revisión.
  2. Deudas en cobranza de la Tesorería General de la República: en tgr.cl, sección de pago de deudas fiscales, donde el sistema aplica la condonación vigente al pagar en línea; o solicitar un convenio de pago si no es posible pagar al contado.
  3. Casos excepcionales o grandes deudores: presentar la solicitud fundada con los antecedentes de respaldo ante la Dirección Regional del SII o el Tesorero General, según corresponda (ver sección de casos excepcionales).

Recomendaciones para contribuyentes y asesores

  1. Levantar un detalle actualizado de deudas, giros, folios, multas e intereses, separando cada obligación por fecha de emisión o vencimiento.
  2. Clasificar cada deuda por tramo de antigüedad para identificar las obligaciones que aún pueden acceder a condonación ordinaria.
  3. Regularizar de inmediato deudas recientes, especialmente aquellas dentro de los primeros 12 meses, donde los porcentajes ordinarios son significativamente mayores.
  4. Revisar si existen causales de exclusión antes de solicitar condonaciones o convenios de pago.
  5. Responder oportunamente requerimientos del SII y mantener antecedentes tributarios justificados, para evitar quedar excluido del beneficio.
  6. En casos excepcionales, preparar un expediente con antecedentes financieros, contables, legales y documentales que sustenten la solicitud.
  7. Evaluar el pago total de la deuda cuando sea económicamente viable, por la posible condonación adicional del 5% sobre el interés incremental en los casos que cumplan los requisitos.
  8. No asumir que la condonación elimina el impuesto. La obligación principal se mantiene; el beneficio recae sobre accesorios, intereses o multas según el caso.

Fuente normativa: Circular N° 27 del Servicio de Impuestos Internos, de 23 de junio de 2026; Decreto N° 437, de 30 de abril de 2025, del Ministerio de Hacienda; artículo 207 del Código Tributario.

¿Necesitas regularizar tus deudas tributarias?

El equipo de Consultoría Tributaria de EDIG, dirigido por Ximena Pérez-Brito, puede revisar tus giros, clasificar tus deudas por tramo de antigüedad y preparar la solicitud de condonación o el convenio de pago que corresponda a tu caso. Si tu situación involucra deudas antiguas, revisa también nuestro manual La Prescripción Tributaria.