IFRS o NIIF: Qué son las Normas Internacionales de Información Financiera

IFRS o NIIF: Qué son las Normas Internacionales de Información Financiera

Si tu empresa trabaja con estados financieros, en algún momento has escuchado hablar de IFRS o NIIF. Pero ¿sabes exactamente cuáles aplican a tu empresa en Chile, cuándo son obligatorias y qué significa llevar contabilidad bajo estas normas?

Las IFRS (International Financial Reporting Standards) son el estándar contable más usado en el mundo, adoptado en más de 140 países. En Chile, la Comisión para el Mercado Financiero (CMF) las adoptó para las grandes empresas, y el mercado las usa como referencia también para empresas medianas. En esta guía te explicamos qué son, qué normas incluyen, cómo aplican en Chile y cómo un sistema contable como ContaPlus las implementa automáticamente.

¿Qué son las IFRS?

IFRS son las siglas de International Financial Reporting Standards, o en español, Normas Internacionales de Información Financiera (NIIF). Son un conjunto de estándares contables desarrollados por el International Accounting Standards Board (IASB), con sede en Londres, que establece cómo deben prepararse y presentarse los estados financieros de las empresas. Su marco es mantenido por la International Financial Reporting Standards Foundation.

Su objetivo es que los estados financieros de cualquier empresa del mundo sean comparables, transparentes y comprensibles, independientemente del país donde opere. Esto facilita la inversión internacional, el acceso a financiamiento y la auditoría de empresas multinacionales.

En Chile, las IFRS coexisten con la normativa tributaria del SII, lo que genera una particularidad importante: las empresas deben llevar una base financiera (IFRS) y una base tributaria (SII) en paralelo, ya que tienen criterios distintos para el reconocimiento de ingresos, gastos y activos.

Marco normativo IFRS en Chile

¿Qué empresas deben usar IFRS completas en Chile?

La Comisión para el Mercado Financiero (CMF) exige la aplicación de IFRS completas a:

  • Sociedades anónimas abiertas (que transan en Bolsa).
  • Emisores de valores de oferta pública.
  • Compañías de seguros y reaseguros.
  • Bancos e instituciones financieras fiscalizadas por la CMF.
  • Empresas del Estado sujetas a la CMF.

¿Qué pasa con las PYMES?

Para empresas que no tienen obligación pública de rendir cuentas, el IASB desarrolló una versión simplificada: IFRS para PYMES (o NIIF para PYMES). Esta norma tiene 35 secciones que simplifican los requerimientos de las IFRS completas. En Chile no existe una obligación legal generalizada de adoptarlas, pero muchas empresas medianas las adoptan voluntariamente para acceder a financiamiento bancario o preparar una eventual apertura a la bolsa.

La relación con el SII

Un punto clave para cualquier empresa chilena: IFRS y SII son dos marcos normativos distintos con criterios diferentes. Las IFRS determinan cómo se presentan los estados financieros; el SII determina cómo se calcula el impuesto a la renta. Las diferencias entre ambas bases generan lo que se llama diferencias temporarias, que son la base del cálculo de impuestos diferidos, un concepto que aparece en el balance de toda empresa que lleva IFRS.

Las normas IFRS más importantes para empresas chilenas

Mapa de normas IFRS aplicables en Chile: IFRS completas, IFRS para PYMES y tratamiento SII

Norma Nombre Qué regula — relevancia para empresas chilenas
NIC 1 / NIIF 18Estado de Situación FinancieraCómo se presenta el balance general y el estado de resultados.
NIC 7Flujo de EfectivoPresentación del estado de flujos de efectivo, método directo e indirecto.
NIC 16Propiedad, Planta y EquiposActivos fijos: reconocimiento, depreciación y vida útil financiera.
NIC 36Deterioro del valor de activosCuando el valor de un activo cae por debajo de su valor en libros.
NIIF 9Instrumentos financierosCuentas por cobrar, inversiones y deudas bancarias: cómo reconocerlas.
NIIF 15Ingresos de contratosCuándo y cómo reconocer ingresos, relevante para empresas de servicios.
NIIF 16ArrendamientosTodos los contratos de arriendo deben reconocerse como activo y pasivo.
NIIF para PYMES35 secciones simplificadasVersión reducida para empresas sin obligación pública de rendir cuentas.

Cómo ContaPlus implementa IFRS en tu empresa

El principal desafío práctico de IFRS en Chile no es entender las normas: es llevar dos contabilidades en paralelo sin duplicar el trabajo. La base tributaria SII para el F22 y los impuestos, y la base financiera IFRS para los estados financieros y la CMF. Sin un sistema que lo resuelva, eso significa doble digitación, inconsistencias frecuentes y riesgo ante auditoría. Con ContaPlus, una sola entrada genera ambas bases automáticamente.
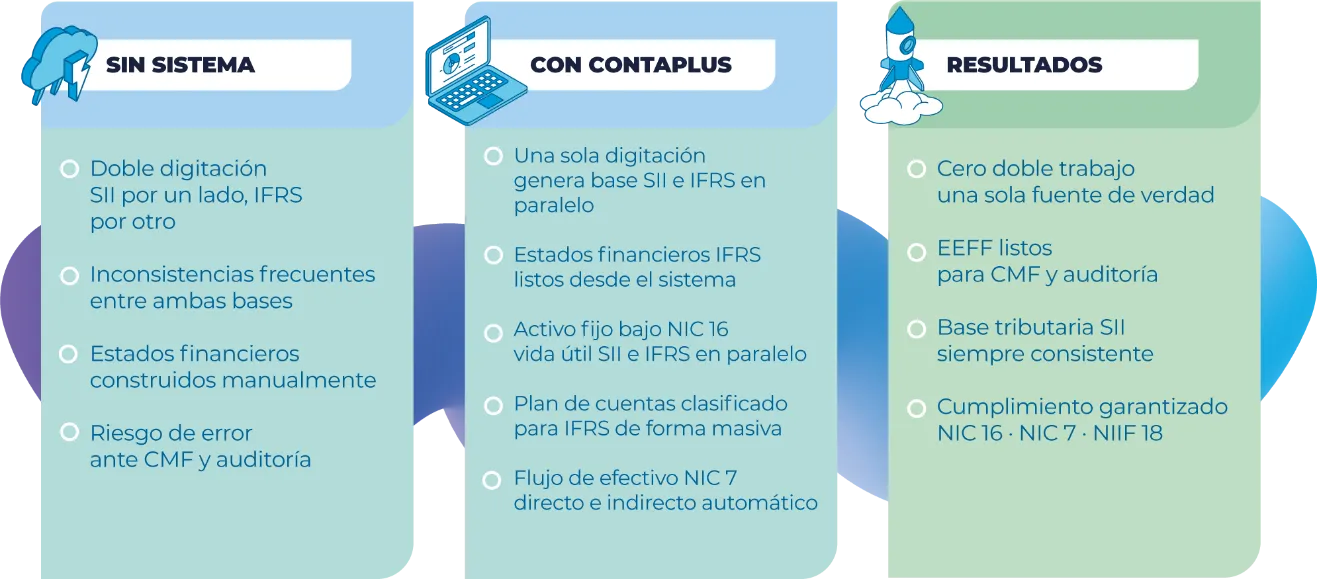
Comparación sin sistema vs con ContaPlus vs resultados: doble base SII e IFRS en paralelo, estados financieros IFRS, activo fijo bajo NIC 16 y cumplimiento ante la CMF

Cero doble trabajo: una sola digitación, dos bases

Cada comprobante que se registra en ContaPlus genera automáticamente los efectos en la base tributaria SII y en la base financiera IFRS. No hay registros duplicados ni riesgo de inconsistencias entre lo que se declara al SII y lo que se presenta en los estados financieros. Una sola fuente de verdad para ambas obligaciones.

Estados financieros IFRS generados desde el sistema

ContaPlus genera los tres estados financieros que exigen las IFRS —Estado de Situación Financiera, Estado de Resultados y Flujo de Efectivo bajo NIC 7— directamente desde los datos registrados, sin construirlos manualmente. El resultado está listo para presentar a la CMF, a los auditores externos o a los socios, en el formato que cada instancia requiere.

Activo fijo bajo NIC 16 sin doble registro

La gestión del activo fijo bajo IFRS es uno de los puntos más complejos para las empresas chilenas: la vida útil tributaria del SII y la vida útil financiera bajo NIC 16 son distintas, y llevarlas por separado sin errores es exigente. ContaPlus gestiona ambas simultáneamente desde el mismo activo registrado, sin planillas paralelas, con las diferencias temporarias calculadas automáticamente para los impuestos diferidos.

¿Debe tu empresa adoptar IFRS o ya las usa y quiere simplificar el proceso? ContaPlus mantiene automáticamente la base tributaria SII y la base financiera IFRS en paralelo. Conoce ContaPlus.

Diferencias entre IFRS completas e IFRS para PYMES

Criterio IFRS completas IFRS para PYMES
A quién aplicaSA abiertas, emisores de valores, bancos, segurosEmpresas sin obligación pública de rendir cuentas
Obligación en ChileObligatoria para empresas CMFVoluntaria (salvo requerimiento de acreedor o banco)
ComplejidadAlta — 17 normas NIIF + 28 NIC vigentesMedia — 35 secciones simplificadas
Activo fijo (NIC 16)Revaluación permitida, deterioro obligatorioSin opción de revaluación, deterioro simplificado
Instrumentos financierosNIIF 9 completa — categorías y medición complejaSecciones 11 y 12 — modelo simplificado
ArrendamientosNIIF 16 — todos los arriendos al balanceSección 20 — solo arriendos financieros al balance
Estados financieros5 estados completos4 estados (sin estado de resultados globales)
ContaPlus implementación IFRS Chile — doble base SII e IFRS automática
Condonación de deudas tributarias: así funciona la nueva política del SII y la TGR.

Condonación de deudas tributarias: así funciona la nueva política del SII y la TGR.

La condonación de deudas tributarias es la rebaja total o parcial de los intereses y multas asociados a impuestos adeudados, que el SII y la Tesorería General de la República pueden conceder conforme al artículo 207 del Código Tributario. No elimina el impuesto: el capital de la deuda siempre debe pagarse; el beneficio recae únicamente sobre los recargos.

Desde fines de junio de 2026 rige una nueva Política de Condonaciones —contenida en el Decreto N° 437 del Ministerio de Hacienda e instruida por la Circular N° 27 del 2026 del SII— que fija porcentajes de rebaja según la antigüedad de la deuda: quienes regularicen dentro de los primeros tres meses pueden acceder a condonaciones de hasta 75% del interés incremental y 70% de las multas, mientras que las deudas de más de 24 meses quedan sin condonación ordinaria. En esta guía, la abogada y directora tributaria de EDIG, Ximena Pérez-Brito, analiza cómo funciona el beneficio, quiénes quedan excluidos y qué conviene hacer antes de que los porcentajes disminuyan.

Entrevista condonaciones

por Ximena Pérez-Brito, Directora Tributaria Edig | Radio Carabineros

"Las personas y empresas que regularicen sus deudas en las primeras etapas de mora podrán acceder a mayores beneficios. En cambio, quienes dejen pasar el tiempo perderán gran parte de las rebajas en intereses y multas".

Ximena Pérez-Brito, abogada y directora tributaria de EDIG.

Contexto normativo y alcance de la Circular

La Circular N° 27, de 23 de junio de 2026, emitida por el Departamento de Asesoría Jurídica del Servicio de Impuestos Internos, tiene por objeto poner en conocimiento la Política de Condonaciones contenida en el Decreto N° 437, de 30 de abril de 2025, del Ministerio de Hacienda. Dicha política fue dictada en cumplimiento del artículo 207 del Código Tributario y previa Circular Conjunta N° 01, de 27 de diciembre de 2024, del Servicio de Impuestos Internos y del Servicio de Tesorerías.

La materia no debe analizarse como una simple rebaja administrativa de intereses o multas. La circular se inserta en un marco normativo que busca uniformar el ejercicio de las facultades de condonación, reducir espacios de discrecionalidad y coordinar la actuación del Servicio de Impuestos Internos y de la Tesorería General de la República.

Desde el punto de vista práctico, la nueva política importa porque el beneficio queda condicionado por la antigüedad del giro, el tipo de deuda o infracción, la conducta tributaria del contribuyente y la inexistencia de causales de exclusión. En otras palabras, no basta con adeudar impuestos para solicitar una condonación: debe verificarse si la deuda se encuentra dentro de los tramos y si el contribuyente no está afecto a las restricciones establecidas por el Reglamento.

Facultades de condonación: quién puede condonar y bajo qué límites

El literal B del artículo 6° del Código Tributario reconoce a los Directores Regionales del SII facultades para aplicar, rebajar, suspender o condonar sanciones administrativas fijas o variables, y para condonar total o parcialmente intereses penales por la mora en el pago de impuestos, en los casos autorizados por la ley.

Sin embargo, el ejercicio de esa facultad no es libre. El N° 4 de la letra B del artículo 6° del Código Tributario, en relación con la letra d) del artículo 123 bis del mismo cuerpo legal, exige que la condonación se ajuste estrictamente a la política fijada conforme al artículo 207 del Código Tributario.

Criterios mínimos de la nueva política

El Decreto N° 437 establece criterios mínimos que deben observar las políticas de condonación tanto del SII como de Tesorerías. Estos criterios cumplen una función relevante: orientan la interpretación y evitan que el beneficio sea concedido de manera aislada o contradictoria entre organismos.

Criterio Contenido práctico
Cumplimiento tributario oportuno La política busca incentivar el pronto pago de las obligaciones tributarias y reducir la morosidad. Mientras más antigua sea la deuda, menor será la condonación ordinaria.
Coordinación interinstitucional El SII y Tesorerías deben coordinarse para evitar superposición de funciones y procurar criterios uniformes en porcentajes y plazos.
Igualdad y celeridad procesal Los procedimientos deben respetar la igualdad de trato y evitar discriminaciones arbitrarias, dilaciones o requisitos innecesarios.
Proporcionalidad y efecto disuasivo La sanción final debe guardar relación con la infracción y desincentivar su reiteración. La condonación no elimina el carácter sancionatorio del incumplimiento.

Aplicación ordinaria de la condonación de intereses

Uno de los aspectos más importantes de la Circular es que la condonación que resuelva el SII se aplicará únicamente sobre el incremento de los intereses correspondiente al 3,5% regulado en el inciso tercero del artículo 53 del Código Tributario. Por tanto, no se trata de una condonación del impuesto adeudado ni necesariamente del total de los intereses asociados a la deuda.

Antigüedad del giro Porcentaje de condonación del interés incremental
1 a 3 meses 75%
4 a 12 meses 55%
13 a 18 meses 30%
19 a 24 meses 15%
Más de 24 meses 0%

La antigüedad del giro se computa, tratándose de órdenes de ingreso por impuestos fiscales, desde el mes calendario de emisión del giro, el que se considera mes 1, hasta el último día del mes calendario final de cada tramo. En deudas por impuesto territorial, el cómputo se inicia en el mes siguiente al vencimiento de la respectiva cuota, que corresponderá al mes 1.

Adicionalmente, si el contribuyente paga el total de su deuda tributaria, el porcentaje del interés incremental condonado podrá aumentar en un 5% adicional, según el tramo de antigüedad del folio. Esta condonación adicional sólo procede cuando la deuda saldada corresponde a más de un folio y no tiene una antigüedad superior a 24 meses.

Condonación ordinaria de multas

Respecto de las multas por infracciones tipificadas en el artículo 97 N° 2, párrafo primero, y N° 11 del Código Tributario, el Reglamento contempla porcentajes máximos de condonación asociados también a la antigüedad del giro. En términos generales, estos numerales se vinculan con incumplimientos formales o con el retardo en el entero de impuestos sujetos a retención o recargo, sin perjuicio de que cada caso debe revisarse conforme a la infracción efectivamente cursada.

Antigüedad del giro Porcentaje máximo de multa que se condona
1 a 3 meses 70%
4 a 12 meses 50%
13 a 18 meses 30%
19 a 24 meses 20%
Más de 24 meses 0%

La presentación extemporánea de declaraciones de impuestos se sujeta a las mismas tasas de condonación señaladas, según corresponda. Además, respecto de solicitudes de condonación de multas o deudas distintas de las indicadas expresamente, el SII debe resguardar que la sanción resultante sea coherente con la naturaleza de la contravención tributaria.

Exclusiones: contribuyentes que no accederán a la condonación

La Circular incorpora una regla clave: hay situaciones en que los organismos no concederán condonaciones. La revisión previa de estas causales es indispensable antes de presentar una solicitud o diseñar una estrategia de regularización.

  • Existencia de procedimiento para perseguir el cobro civil de impuestos y multa, conforme al inciso tercero del artículo 162 del Código Tributario, hasta el cumplimiento de la sentencia firme.
  • Obstrucción o entrabamiento de la fiscalización del SII, en los términos del artículo 97 N° 6 del Código Tributario.
  • Antecedentes o documentos tributarios por justificar que den cuenta de actividades que puedan permitir obtener ventajas irregulares del sistema tributario.
  • Incomparecencia injustificada a un segundo requerimiento efectuado por el SII, conforme al artículo 97 N° 21 del Código Tributario.
  • Contribuyentes querellados, denunciados, imputados, formalizados, acusados o condenados por delitos tributarios, hasta el cumplimiento total de la pena.
  • Contribuyentes sometidos al proceso de recopilación de antecedentes previsto en el artículo 161 N° 10 del Código Tributario.
  • Contribuyentes condenados por delito de cohecho a funcionarios del SII, Servicio Nacional de Aduanas o Tesorería General de la República.

Relación con convenios de pago

La Circular también recuerda que determinadas causales de exclusión afectan el acceso a convenios de pago del artículo 192 del Código Tributario. En particular, los contribuyentes que registren situaciones de los literales a), d), e), f) y g) del artículo 8° del Reglamento quedan excluidos de acceder a convenios de pago.

No obstante, con excepción de los condenados por cohecho a funcionarios de los organismos tributarios, el contribuyente puede concurrir ante la Dirección Regional del SII que corresponda y solicitar, por razones fundadas y previa autorización del Director, que se alce excepcionalmente la exclusión que le impide acceder al convenio de pago. Si se autoriza, Tesorerías podrá acoger la solicitud de convenio.

Casos excepcionales y mayores porcentajes de condonación

El artículo 7° del Reglamento permite conceder porcentajes superiores a los ordinarios en determinadas hipótesis. Estas situaciones no constituyen la regla general y deben fundarse y acreditarse con antecedentes suficientes, tanto los que obren en poder de la Administración como los que aporte el contribuyente.

Caso excepcional Tratamiento
Grandes deudores Si la deuda neta total excede de 2.500 UTM y proviene de giros del SII, las solicitudes que excedan los porcentajes del Reglamento deben presentarse ante el Tesorero General, quien resuelve previo acuerdo con el Director del SII.
Casos excepcionales debidamente acreditados Puede concederse condonación superior al 80% en situaciones como enfermedad grave e irrecuperable, riesgo de insolvencia con solicitud de Asesoría Económica de Insolvencia, entidades sin fines de lucro con situación económica grave, impacto relevante en empleo o robos y siniestros.
Situaciones de catástrofe En zonas afectadas por sismo u otros siniestros que causen calamidad pública, y existiendo el decreto y medidas tributarias pertinentes, puede otorgarse hasta 100% de condonación de intereses y multas asociadas a impuestos y contribuciones.
Errores de la Administración Tributaria Los Directores Regionales pueden condonar el total de intereses y sanciones si el SII incurrió en error al determinar un impuesto o si los intereses y sanciones se originaron por causa no imputable al contribuyente.
Leyes especiales Se mantienen vigentes las facultades de condonación previstas en normas legales especiales.

¿Cómo se solicita la condonación?

El canal depende de dónde esté radicada la deuda:

  1. Deudas giradas por el SII (aún no en cobranza de Tesorería): en sii.cl, ingresar con RUT y clave a Servicios online > Infracciones, pago de giros y condonaciones, seleccionar el giro y pagarlo en línea con la condonación calculada automáticamente según el tramo, o presentar la solicitud de condonación en la Dirección Regional correspondiente (Formulario 2667) cuando el caso requiera revisión.
  2. Deudas en cobranza de la Tesorería General de la República: en tgr.cl, sección de pago de deudas fiscales, donde el sistema aplica la condonación vigente al pagar en línea; o solicitar un convenio de pago si no es posible pagar al contado.
  3. Casos excepcionales o grandes deudores: presentar la solicitud fundada con los antecedentes de respaldo ante la Dirección Regional del SII o el Tesorero General, según corresponda (ver sección de casos excepcionales).

Recomendaciones para contribuyentes y asesores

  1. Levantar un detalle actualizado de deudas, giros, folios, multas e intereses, separando cada obligación por fecha de emisión o vencimiento.
  2. Clasificar cada deuda por tramo de antigüedad para identificar las obligaciones que aún pueden acceder a condonación ordinaria.
  3. Regularizar de inmediato deudas recientes, especialmente aquellas dentro de los primeros 12 meses, donde los porcentajes ordinarios son significativamente mayores.
  4. Revisar si existen causales de exclusión antes de solicitar condonaciones o convenios de pago.
  5. Responder oportunamente requerimientos del SII y mantener antecedentes tributarios justificados, para evitar quedar excluido del beneficio.
  6. En casos excepcionales, preparar un expediente con antecedentes financieros, contables, legales y documentales que sustenten la solicitud.
  7. Evaluar el pago total de la deuda cuando sea económicamente viable, por la posible condonación adicional del 5% sobre el interés incremental en los casos que cumplan los requisitos.
  8. No asumir que la condonación elimina el impuesto. La obligación principal se mantiene; el beneficio recae sobre accesorios, intereses o multas según el caso.

Fuente normativa: Circular N° 27 del Servicio de Impuestos Internos, de 23 de junio de 2026; Decreto N° 437, de 30 de abril de 2025, del Ministerio de Hacienda; artículo 207 del Código Tributario.

¿Necesitas regularizar tus deudas tributarias?

El equipo de Consultoría Tributaria de EDIG, dirigido por Ximena Pérez-Brito, puede revisar tus giros, clasificar tus deudas por tramo de antigüedad y preparar la solicitud de condonación o el convenio de pago que corresponda a tu caso. Si tu situación involucra deudas antiguas, revisa también nuestro manual La Prescripción Tributaria.

¿Qué es el Impuesto de Primera Categoría (IDPC)?

¿Qué es el Impuesto de Primera Categoría (IDPC)?

El Impuesto de Primera Categoría, conocido también como IDPC, es un impuesto que grava a los contribuyentes que realizan actividades clasificadas en la primera categoría, se encuentra regulado en el Decreto Ley N° 824, y entre las actividades de primera categoría podemos mencionar las actividades industriales, comerciales, agrícolas, prestaciones de servicios y extractivas, entre otras.

¿Qué es el Impuesto de Primera Categoría?

El Impuesto de Primera Categoría, conocido también como IDPC, es un impuesto que grava a las rentas generadas por los contribuyentes que realizan actividades clasificadas en la primera categoría de la Ley de Impuesto a la Renta (Decreto Ley N° 824).

Las rentas de la primera categoría son las rentas para las cuales, en su generación, primó el capital por sobre el trabajo personal. Entre estas actividades podemos encontrar las actividades industriales, comerciales, agrícolas, extractivas, entre otras.

En base a lo indicado, no se afectarían con IDPC las rentas para las cuales primó el trabajo personal. Este es el caso de las remuneraciones o las rentas obtenidas por servicios profesionales pagadas mediante emisión de boleta de honorarios.

¿Quiénes son los contribuyentes que pagan Impuesto de Primera Categoría?

Los contribuyentes que pagan este impuesto serán, por tanto, los que generan rentas de la Primera Categoría. Dichas rentas se encuentran clasificadas en el artículo 20 de la Ley Sobre Impuesto a la Renta (LIR), y corresponden a las siguientes:

  • Rentas de la posesión o explotación -a cualquier título- de bienes raíces; Esto incluye el arrendamiento, subarrendamiento, usufructo u otra forma de cesión o uso temporal de bienes raíces;
  • Rentas de la posesión o explotación de capitales mobiliarios. Es decir, cualquier renta que consista en el fruto del dominio, posesión o tenencia de estos bienes;
  • Rentas de la industria, el comercio, la minería y de la explotación de riquezas del mar y demás actividades extractivas, compañías aéreas, de seguros, de los bancos, asociaciones de ahorro y préstamos, sociedades administradoras de fondos, sociedades de inversión o capitalización, de empresas financieras y otras de actividad análoga, constructora, periodísticas, publicitarias, de radiodifusión, televisión, procesamiento automático de datos y telecomunicaciones;
  • Rentas obtenidas por corredores, sean titulados o no, comisionistas con oficina establecida, martilleros, agentes de aduanas, embarcadores y otros que intervengan en el comercio marítimo, portuario y aduanero, y agentes de seguros que no sean personas naturales; colegios, academias e institutos de enseñanza particulares y otros establecimientos particulares de este género;
    • clínicas, hospitales, laboratorios y otros establecimientos análogos particulares y empresas de diversión y esparcimiento; y
  • Todas las rentas, cualquiera que fuera su origen, naturaleza o denominación, cuya imposición no esté establecida expresamente en otra categoría ni se encuentren exentas.

Por tanto, cualquier contribuyente que genere rentas por alguna de las actividades indicadas, se encontrará afecto al pago de IDPC. Ello, no obstante la existencia de una serie de exenciones como, por ejemplo, la exención a personas naturales que obtengan rentas de la explotación o posesión de bienes raíces no agrícolas, la exención aplicable al régimen de transparencia tributaria del artículo 14 letra D N° 8 de la LIR, o la exención aplicable a comerciantes ambulantes.

¿Cuál es la tasa de impuesto del IDPC?

La tasa general de IDPC es de un 25%. Esta es la tasa que resulta aplicable, por ejemplo, al régimen de renta presunta del artículo 34 de la LIR, a las rentas esporádicas, a los contribuyentes no acogidos al artículo 14 de la LIR o a la tributación de rentas según contrato. No obstante lo indicado, los contribuyentes del régimen general de tributación semi integrado del artículo 14 letra A de la LIR tributan con una tasa de IDPC del 27%.

De igual forma, existen tasas diferenciadas para rentas específicas, como los premios de lotería que se afectan con una tasa del 15%, e, incluso, tasas diferencias para ciertos tipos de contribuyentes, por ejemplo, los comerciantes que desarrollan actividades en la vía pública o los suplementeros, quienes cuentan con un impuesto de cuota anual fija basado en unidades tributarias mensuales (UTM).

De forma adicional, si bien la tasa aplicable al régimen Propyme general del artículo 14 letra D N° 3 de la LIR corresponde a la tasa general del 25% indicada, dicha tasa ha sido disminuida de forma transitoria en diversas ocasiones -para incentivar el régimen o como medida de protección ante la Pandemia del COVID19-, aplicando las siguientes tasas:

Año Comercial Tasa de IDPC Norma Transitoria
2020 – 2021 – 2022 10% Ley 21.256 del 2020
2023 10% Ley 21.578 del 2023
2024 12,5% Ley 21.578 del 2023
2025 – 2026 – 2027 12,5% Ley 21.755 del 2025
2028 15% Ley 21.755 del 2025
Siguientes 25% –
el software de renta Edig es una excelente herramienta para ordenar toda la informacion necesaria para declarar el impuesto a la primera categoria

Por último, tal como fue indicado previamente, los contribuyentes acogidos al régimen de transparencia tributaria del artículo 14 letra D N° 8 de la LIR se encuentran exentos de IDPC. Esto, ya que la legislación vigente establece reemplaza la tributación con IDPC por la tributación, en el mismo ejercicio que se generan las rentas, con impuestos finales, asignando para ello la base imponible determinada a sus propietarios contribuyentes de impuestos finales en proporción a su participación en el capital de la entidad.

¿Sobre qué monto se calcula el IDPC?

Las particularidades de cómo calcular la base imponible del IDPC pueden variar entre los distintos regímenes tributarios actualmente existentes, no obstante, como regla general se pagará el IDPC por cualquier monto proveniente de las actividades indicadas previamente que aumente nuestro patrimonio.

En este sentido, por ejemplo, se pagaría el IDPC sobre la diferencia entre el precio de venta y precio de compra de cierto producto que se comercializa; o sobre el precio fijado para la prestación de cierto servicio, una vez descontados los gastos necesarios para su prestación.

Las reglas específicas de qué cómo cuantificar los ingresos, así como de qué gastos pueden ser descontados de ellos deberá ser analizada caso a caso, tanto por operación como por contribuyente, atendiendo principalmente al régimen tributario de éste.

¿Cómo pago el Impuesto de Primera Categoría?

Por norma general, el IDPC se declara y paga en el Formulario N° 22 (F22), el cual corresponde al formulario de la declaración anual de renta, y su trámite se realiza por internet, a través del sitio personal del contribuyente en la página web del Servicio de Impuestos Internos.

Ahora bien, existen algunas exenciones a esta norma. A modo de ejemplo:

  • Pequeños comerciantes que desarrollen actividades en la vía pública: declaran y pagan su IDPC de forma conjunta con el pago de su patente municipal.
  • Rentas esporádicas (rentas que se obtienen sólo una vez y no representan la actividad habitual del contribuyente): declaran y pagan mediante el Formulario 50.

¿Cuáles son los plazos para declarar el Impuesto de Primera Categoría?

El IDPC es un impuesto de declaración y pago simultáneo. Es decir, se deberá declarar y pagar durante el mes de abril de cada año, informando y pagando el IDPC correspondiente al ejercicio comercial inmediatamente anterior.

Al año en que se paga el IDPC se le denomina “año tributario”, mientras que el año respecto del cual se paga el IDPC se denomina “año calendario”. En este sentido, en abril del 2026 estaremos presentando el Formulario 22 año tributario 2026, declarando y pagando el IDPC correspondiente al año comercial 2025.

Ahora bien, tal como se indicó previamente, existen excepciones a la norma general de declarar y pagar el IDPC mediante el F22. En el caso de las rentas esporádicas a pagar mediante la declaración y pago del Formulario 50, se destaca que el plazo para ello corresponde al mes siguiente al de la obtención de la renta que da origen al pago de IDPC.

¿Puedo aplazar el pago del IDPC?

Sí, los contribuyentes podrán solicitar la postergación del pago del IDPC que determinen. A este beneficio se le denomina “pago diferido del IDPC”. Esta solicitud deberá efectuarse de forma previa a la declaración del F22, mediante la sesión personal del contribuyente en el sitio web del SII dentro de los plazos legales para la declaración de renta.

Una vez presentada y aprobada la solicitud, el contribuyente podrá presentar su declaración de renta, utilizando como monto diferido el mismo monto previamente aprobado, o uno menor, a elección propia. De producirse una diferencia a pagar, el contribuyente deberá enterarla por los medios de pago disponibles al momento de la declaración.

Para los contribuyentes que hayan optado por diferir el pago, les será emitido el giro respectivo durante el mes de julio del año del diferimiento. Es decir, el impuesto es postergado por 3 meses.

Es importante destacar, que el diferimiento del pago implica únicamente una postergación del mismo. Por tanto, al momento del pago efectivo, el contribuyente deberá pagar el impuesto adeudado junto con los reajustes e intereses que le resulten aplicables por la postergación.

No podrán optar por diferir el pago- entre otros-:

  • Contribuyentes con pagos diferidos de años anteriores impagos.
  • Contribuyentes con deudas morosas de IVA o renta.
  • Contribuyentes que no hayan comparecido de forma injustificada a un segundo requerimiento del SII.

Por último, se destaca que de no contar con autorización para el diferimiento, o de no contar con los requisitos para ello, el contribuyente puede optar por el pago del IDPC con tarjeta de crédito, pudiendo eventualmente establecer un pago en cuotas según contrato con el emisor de la tarjeta, o solicitar un convenio de pago en TGR, exponiendo razones para la solicitud.

¿Cuáles son las sanciones por declarar y pagar el impuesto dentro los plazos?

El declarar y pagar IDPC fuera del plazo legal (hasta el 30 de abril de cada año), implica para el contribuyente los siguientes recargos legales (regulados en los artículos 53 y 97 del Código Tributario):

Reajuste

Todo impuesto o contribución que no se pague dentro del plazo legal se reajustará en el mismo porcentaje de aumento que haya experimentado el índice de precios al consumidor en el período comprendido entre el último día del segundo mes que precede al de su vencimiento y el último día del segundo mes que precede al de su pago.

Intereses

El contribuyente estará afecto, además, a un interés penal diario en caso de mora en el pago del todo o de la parte que adeudare de cualquier clase de impuestos y contribuciones, conforme a una tasa que varía semestralmente publicada por el SII mediante resolución. Este interés se calculará sobre los valores reajustados.

Multas

Se aplicará una multa del 10% de los impuestos adeudados, la que será aumentada en un 2% por cada mes o fracción de mes de retardo, no pudiendo exceder el total de ella del 30% de los impuestos adeudados. Es decir, si el retraso en presentar y pagar el F22 es de 5 meses, la multa ascenderá a un 20% (10% de multa base más 10% consistente de un 2% por cada mes de atraso).

Se destaca que, al igual que el interés, las multas se calcularán sobre los valores adeudados previamente reajustados.

En los casos en que la omisión de la declaración en todo o en parte de los impuestos que se encuentren retenidos o recargados haya sido detectada por el SII en procesos de fiscalización, la multa será del 20% de los impuestos adeudados, aumentada en 2%

por cada mes o fracción de mes de retardo, no pudiendo exceder el total de ella del 60% de los impuestos adeudados.

¿Puedo descontar como gasto o utilizar el Impuesto de Primera Categoría pagado como crédito en contra de otro impuesto?

Conforme a lo establecido por nuestra legislación, el IDPC pagado no puede ser descontado como gasto tributario.

No obstante, sí podrá ser utilizado como crédito en contra de los impuestos finales (impuesto global complementario o impuesto adicional) considerando que nuestro sistema tributario dispone la integración entre los impuestos de primera y segunda categoría de la LIR.

En este sentido -por ejemplo- cuando una persona natural recibide dividendos desde alguna sociedad en la que mantiene acciones, dicha distribución traerá consigo un crédito por IDPC asociado; entonces, al momento de la declaración anual de renta de la persona natural, ésta podrá acreditar el IDPC pagado previamente por la sociedad distribuidora de los dividendos.