Contribuciones adulto mayor: Requisitos de la exención

Contribuciones adulto mayor: Requisitos de la exención

LEY N° 21.850: EN VIGENCIA DESDE EL 1 DE ENERO DE 2027

La exención del 100% para propietarios de 65 años o más, explicada con criterios legales y casos prácticos.

La Ley N° 21.850, publicada el 17 de octubre de 2026, incorporó una nueva letra F) al Párrafo I del Cuadro Anexo de la Ley N° 17.235, sobre Impuesto Territorial, cuyo texto refundido fue fijado por el D.F.L. N° 1, de 1998, del Ministerio de Hacienda. Desde el 1 de enero de 2027, los propietarios que reúnan los requisitos podrán acceder a una exención total de contribuciones respecto de su vivienda principal.

La precisión es importante: no es un beneficio universal por comprar la primera casa. La norma protege la residencia habitual de personas naturales de 65 años o más, aunque el inmueble no haya sido su primera adquisición. Tampoco basta cumplir la edad: la exención debe invocarse y acreditarse ante el Servicio de Impuestos Internos.

Dos beneficios distintos que no deben confundirse

Aspecto Beneficio Persona Mayor (BAM) Nueva exención de vivienda principal
Edad Mujeres: desde 60 años. Hombres: desde 65 años. Personas naturales de 65 años o más, sin distinción de sexo.
Rebaja 100% con ingresos hasta 13,5 UTA; 50% sobre 13,5 y hasta 30 UTA, sujeto a requisitos y copropiedad. 100% del Impuesto Territorial respecto del inmueble acogido.
Ingresos y avalúo Se aplican topes de ingresos y de avalúos fiscales. La nueva letra F) no establece topes de ingresos ni de avalúo fiscal.
Acceso Evaluación anual automática del SII, con posibilidad de revisión. Solicitud voluntaria mediante declaración jurada, conforme a resolución del SII.
Vigencia Beneficio existente, aplicado a cuotas de septiembre y noviembre de 2026 y abril y junio de 2027. Comienza a regir el 1 de enero de 2027.

El BAM se regula por la Ley N° 20.732 y sus modificaciones; la nueva exención proviene del artículo 10 y del artículo octavo transitorio de la Ley N° 21.850. Sus requisitos y procedimientos no son intercambiables.

Requisitos que deben revisarse antes de solicitarla

  • Edad y titularidad. El solicitante debe ser persona natural de 65 años o más y propietario del inmueble. La vivienda no puede ser de propiedad de una sociedad.
  • Residencia habitual. Debe tratarse del inmueble usado preferentemente para habitación y que constituya la residencia habitual y asiento principal del contribuyente. Si posee varias viviendas, solo podrá designar una como principal.
  • Obligaciones al día. Debe estar al día en los derechos de aseo municipal y en el impuesto territorial de la vivienda correspondiente al año inmediatamente anterior al ingreso al beneficio.
  • Declaración jurada. La exención no es automática: se requiere manifestar la opción e identificar la vivienda, y, en su caso, las bodegas y estacionamientos asociados, en los términos y plazos que fije el SII.

Situaciones que suelen generar dudas

Situación Tratamiento jurídico y tributario
Posee dos viviendas Puede escoger únicamente aquella que sea efectivamente su residencia habitual; la otra sigue afectada al régimen general.
Casa con estacionamiento y bodega Pueden quedar comprendidos, incluso si poseen rol de avalúo distinto, siempre que se ubiquen en la misma dirección y se utilicen para fines vinculados con la habitación.
Vivienda en copropiedad Todos los comuneros deben ser personas naturales; al menos uno debe vivir efectivamente allí, poseer el 50% o más de los derechos y cumplir los demás requisitos.
Inmueble heredado del cónyuge o conviviente civil Puede operar la excepción con una participación heredada no inferior al 25%, si se satisfacen los demás requisitos legales.
Vivienda con local comercial La superficie utilizada para habitación debe representar al menos el 50% de la superficie total construida; además debe ser habitada efectivamente por el propietario.

Ejemplos prácticos: cuánto puede ahorrar una familia

Ejemplo 1. Una persona de 69 años vive en una casa que registra contribuciones de $120.000 por cuota, es su residencia habitual, está al día en los pagos exigidos y cumple las formalidades. Si accede a la nueva exención, el ahorro estimativo es de $480.000 al año (cuatro cuotas de $120.000), sin incluir derechos de aseo. El nivel de pensión o renta, por sí solo, no impide acceder al nuevo régimen.

Ejemplo 2. Dos hermanos son copropietarios de una casa: uno tiene 68 años, vive allí y posee el 60% de los derechos; el otro tiene el 40%. La copropiedad puede cumplir el requisito específico si ambos son personas naturales y se satisfacen las restantes condiciones. Distinto es el caso en que el 40% pertenece a una sociedad, porque la norma exige que todos los copropietarios sean personas naturales.

Ejemplo 3. Una mujer de 62 años puede revisar si cumple las condiciones del BAM, pero aún no accede por edad a la nueva exención de vivienda principal. La Ley N° 21.850 exige 65 años a mujeres y hombres por igual.

Cómo prepararse: revisión documental y procedimiento

Antes de presentar la declaración jurada conviene verificar el rol de avalúo, el destino registrado de la propiedad, la inscripción vigente del dominio y, cuando corresponda, las cuotas de derechos de los copropietarios. Deben revisarse además los certificados o comprobantes de pago del impuesto territorial del año anterior y de los derechos de aseo municipales. Si existen varios inmuebles, es recomendable conservar antecedentes que demuestren cuál es la residencia habitual.

El trámite se efectuará por el sitio personal del contribuyente o presencialmente en la dirección regional correspondiente. La ley exige una declaración jurada anual de opción y confirmación; el plazo, la forma y los antecedentes específicos dependerán de la resolución del Servicio de Impuestos Internos. Por ello, no debe confundirse la disponibilidad de otros formularios de bienes raíces con la habilitación definitiva del procedimiento de esta nueva exención.

Fiscalización: el beneficio no es incondicional

La ley faculta al Servicio de Impuestos Internos para verificar la residencia efectiva y el cumplimiento de las obligaciones de aseo, mediante información de organismos públicos. Antes de declarar la pérdida del beneficio debe citar al contribuyente conforme al artículo 63 del Código Tributario, contenido en el D.L. N° 830. La pérdida debe constar en resolución fundada; los giros y la resolución son reclamables según las reglas del Título II del Libro Tercero de dicho Código, y los giros pueden ser objeto de suspensión de cobro conforme al artículo 147.

Hay una restricción especial para propiedades adquiridas de personas relacionadas dentro de los tres años anteriores a la declaración: la exención no procede, salvo que se acrediten motivos distintos de los meramente tributarios. Para estos efectos, la relación comprende, entre otros, al cónyuge o conviviente civil, familiares hasta los grados previstos en la ley y entidades con participaciones directas o indirectas de al menos 10%. Asimismo, las declaraciones maliciosamente falsas o la simulación de residencia pueden acarrear una multa equivalente al 300% del impuesto eludido y la inhabilitación por diez años para acceder a este beneficio en todo Chile.

¿Qué sucede cuando fallece el propietario?

Si la vivienda principal integra la masa hereditaria y aún no ha sido adjudicada, la sucesión puede invocar el beneficio hasta por tres años desde el fallecimiento o hasta su enajenación, si ocurre antes. La ley contempla además una continuidad especial para el cónyuge o conviviente civil sobreviviente que tenga 65 años o más, habite efectivamente la vivienda y cumpla los presupuestos previstos, hasta su fallecimiento o la venta del inmueble.
Boleta de honorarios: cómo emitir, calcular y la retención vigente en Chile

Boleta de honorarios: cómo emitir, calcular y la retención vigente en Chile

La boleta de honorarios electrónica es el documento que utilizan las personas naturales y las sociedades de profesionales clasificadas en la segunda categoría para respaldar remuneraciones por servicios comprendidos principalmente en el artículo 42 N° 2 de la Ley sobre Impuesto a la Renta. En esta guía explicamos quiénes deben emitirla, cuándo corresponde hacerlo, cómo se emite en el portal del SII, cómo calcular los montos bruto y líquido, cuál es la retención vigente durante 2026, quién debe enterarla mediante el Formulario 29, cómo se relaciona con las cotizaciones previsionales y cuál es el procedimiento de anulación.

¿Qué es una boleta de honorarios?

Una boleta de honorarios electrónica es el documento tributario que respalda las remuneraciones obtenidas por contribuyentes de segunda categoría por servicios comprendidos en el artículo 42 N° 2 y, cuando corresponde, en el artículo 48 de la Ley sobre Impuesto a la Renta. No es una factura: posee un régimen propio de emisión y de retención, y normalmente documenta rentas que no incorporan IVA cuando son obtenidas por personas naturales o por sociedades de profesionales clasificadas en segunda categoría.

Calculadora: ¿cómo calcular una boleta de honorarios?

Usa la calculadora para saber, según el año de emisión, cuánto recibirás líquido o cuánto debes indicar en la boleta. Más abajo explicamos la fórmula paso a paso.

Calculadora de boleta de honorarios

El cálculo de una boleta de honorarios se hace en dos sentidos, según lo que necesites saber:

De líquido a bruto

Si sabes cuánto quieres recibir líquido y necesitas saber el monto bruto a indicar en la boleta:

Monto bruto = Monto líquido ÷ (1 − tasa de retención)

De bruto a líquido

Si ya tienes el monto bruto y quieres saber cuánto recibirás líquido:

Monto líquido = Monto bruto × (1 − tasa de retención)  ·  Retención = Monto bruto × tasa

Ejemplo con la tasa vigente en 2026 (15,25%)

Para las boletas emitidas entre el 1 de enero y el 31 de diciembre de 2026, la tasa vigente es 15,25%. Esta tasa corresponde al año calendario de emisión; no debe denominarse «tasa del Año Tributario 2026», porque dicho año tributario declara rentas obtenidas durante 2025.

  • Si el monto bruto es $1.000.000, la retención es $152.500 y el monto líquido es $847.500.
  • Si se desea recibir $1.000.000 líquidos, el monto bruto es $1.000.000 ÷ 0,8475 = $1.179.941 y la retención es $179.941, considerando el redondeo al peso que efectúe el sistema del SII.

¿Quiénes están obligados a emitir boletas de honorarios?

Deben emitir boletas de honorarios quienes cuenten con inicio de actividades de segunda categoría y obtengan rentas por el ejercicio independiente de profesiones, ocupaciones lucrativas u otras actividades comprendidas en el artículo 42 N° 2 de la LIR. También pueden emitirlas las sociedades de profesionales que permanezcan clasificadas en segunda categoría. En cambio, una sociedad de profesionales que haya optado por tributar conforme a las normas de primera categoría no puede continuar emitiendo boletas de honorarios y debe utilizar facturas o boletas no afectas o exentas de IVA, según corresponda. Asimismo, el sistema contempla las remuneraciones del artículo 48 de la LIR en los casos legalmente aplicables.

¿Cuándo se debe emitir una boleta de honorarios?

La boleta debe emitirse al momento de la prestación de servicios o del pago de este, lo que ocurra primero.

¿Cómo se emite una boleta de honorarios paso a paso?

La emisión se realiza en el portal del Servicio de Impuestos Internos, en la sección de boletas de honorarios electrónicas:

  1. Ingresar a sii.cl → Servicios online → Boletas de honorarios electrónicas → Emisor de boleta de honorarios → Emitir boleta de honorarios electrónica. Autenticarse con RUT y Clave Tributaria, ClaveÚnica o certificado digital.
  2. Seleccionar la opción de emisión «Por contribuyente» —o la alternativa correspondiente si actúa un usuario autorizado—.
  3. Elegir una de las dos modalidades: (1) el receptor actuará reteniendo el porcentaje vigente, cuando legalmente sea agente retenedor; o (2) el emisor se encargará del PPM, cuando el receptor no deba retener.
  4. Seleccionar la dirección del emisor e ingresar los datos obligatorios: fecha, RUT, dirección y comuna del destinatario cuando corresponda, detalle de la prestación y valores de los servicios.
  5. Revisar el borrador y confirmar que la modalidad de retención coincide con la calidad jurídica del receptor y con la obligación establecida en el artículo 74 N° 2 de la LIR.
  6. Confirmar la emisión. Luego, visualizar o descargar la boleta y, si se desea, enviarla por correo electrónico al receptor.

¿Cuánto es la retención en 2026 y quién debe declararla?

La tasa de retención y de PPM aplicable a las boletas de honorarios emitidas durante el año calendario 2026 es 15,25%. El porcentaje se aplica sobre el monto bruto de los honorarios y aumenta a 16% desde el 1 de enero de 2027, conforme al calendario gradual de la Ley N° 21.133.

Año Tasa de retención (calendario Ley 21.133)
202313%
202413,75%
202514,5%
202615,25% — vigente desde el 1 de enero de 2026
202716%
202817%

¿Quién retiene?

Deben practicar la retención las instituciones fiscales, semifiscales de administración autónoma, municipalidades, personas jurídicas en general y las personas que obtengan rentas de primera categoría obligadas a llevar contabilidad, cuando paguen remuneraciones comprendidas en los artículos 42 N° 2 o 48 de la LIR. En esos casos, el receptor retiene y entera el 15,25% durante 2026. Si el receptor no tiene la calidad de agente retenedor, el emisor recibe el monto bruto y debe declarar y pagar un PPM de 15,25% mediante el Formulario 29.

Plazo del Formulario 29

La regla general vence el día 12 del mes siguiente al período tributario. El vencimiento se extiende al día 20 cuando la declaración y el pago se realizan por Internet y el contribuyente cumple los requisitos establecidos por el SII —entre ellos, emisores de boletas de honorarios electrónicas y determinados contribuyentes electrónicos de primera categoría—. Las declaraciones por Internet sin pago pueden presentarse hasta el día 28. Por ello, no corresponde afirmar que todas las retenciones vencen siempre el día 20; debe revisarse el calendario mensual del SII.

¿Por qué es importante emitir boletas de honorarios?

La retención o el PPM de una boleta de honorarios es un pago provisional de impuesto; no constituye por sí mismo una cotización previsional mensual. Su relación con la seguridad social se produce en la Operación Renta: el SII determina las cotizaciones obligatorias sobre los honorarios del año anterior y utiliza las retenciones y PPM disponibles para financiarlas.

Cómo opera en la Operación Renta: el SII calcula la base imponible y las cotizaciones correspondientes; luego informa a la Tesorería General de la República para que transfiera los fondos a las instituciones previsionales. Solo el remanente que exista después de impuestos, cotizaciones y otras obligaciones puede quedar disponible para devolución.

Cotizaciones obligatorias: Seguro de Invalidez y Sobrevivencia (SIS), seguro contra accidentes del trabajo y enfermedades profesionales de la Ley N° 16.744, Seguro SANNA, cotización de salud y ahorro para pensiones —incluida la comisión de la AFP—.

Base imponible y tope: la base anual general corresponde al 80% de los honorarios brutos actualizados, sujeta al límite máximo imponible anual y considerando las remuneraciones por las cuales la persona ya cotizó como trabajadora dependiente. Existen excepciones por edad, condición de pensionado, afiliación a determinados sistemas previsionales, bajo nivel de honorarios o por haber alcanzado el tope como dependiente.

Cobertura total y parcial: en la Operación Renta 2026, la cobertura parcial calcula salud y pensiones sobre el 80% de la renta imponible —equivalente al 64% de los honorarios brutos—, mientras los demás seguros se calculan sobre la base normal. La gradualidad aumenta a 90% en el Año Tributario 2027 y llega a 100% en el Año Tributario 2028. La cobertura total calcula salud y pensiones sobre el 100% de la renta imponible anual.

Distinción temporal importante: la Operación Renta 2026 determina cotizaciones sobre honorarios obtenidos durante 2025, cuyas boletas estuvieron sujetas a una tasa de 14,5%. Las boletas emitidas durante 2026 están sujetas a 15,25% y se considerarán en la Operación Renta 2027.

→ Más sobre trabajadores a honorarios: trabajadores a honorarios.

Cómo ContaPlus gestiona las boletas de honorarios que tu empresa recibe

Hasta aquí explicamos cómo emitir y calcular una boleta como trabajador independiente. Pero si tu empresa recibe boletas de varios prestadores, el desafío es distinto: debe identificar si la retención corresponde al receptor o si el PPM fue asumido por el emisor, registrar correctamente el gasto y declarar en el Formulario 29 únicamente las retenciones que legalmente practicó. ContaPlus apoya este proceso mediante su grupo de funciones Honorarios.

ContaPlus identifica la modalidad informada en la boleta. Solo cuando el documento señala que el receptor actúa como agente retenedor corresponde calcular y reconocer la retención —15,25% durante 2026— y la obligación de enterarla en el Formulario 29. Si la boleta indica que el emisor se encarga del PPM, la empresa receptora no debe registrar una retención por pagar.

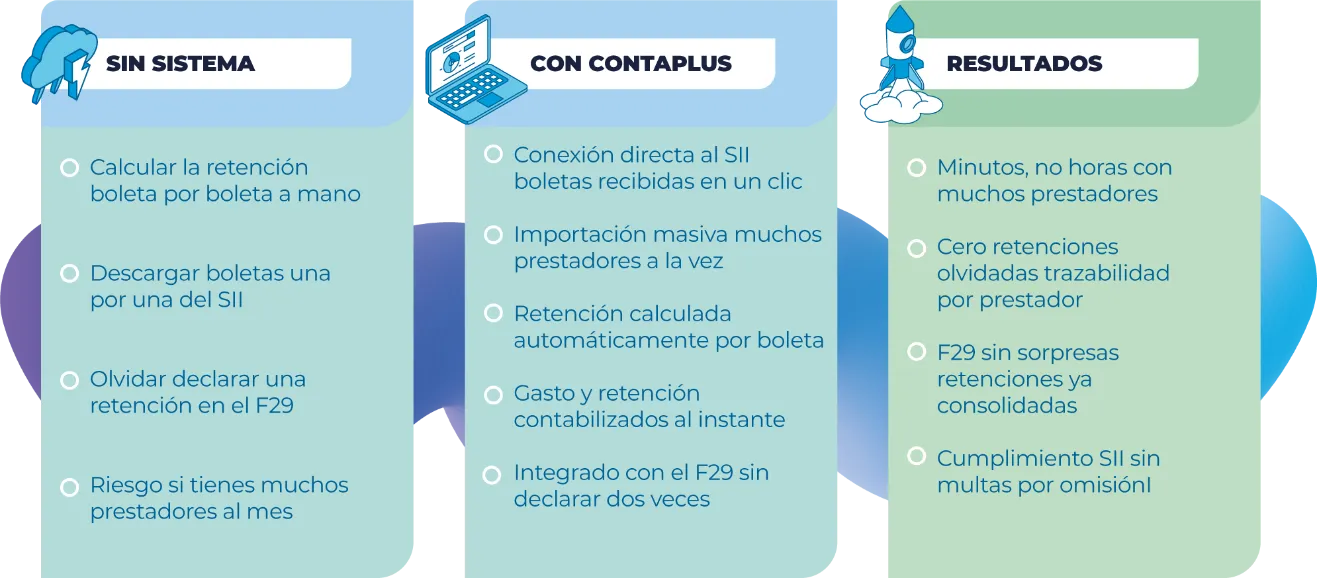
Diagrama: cómo ContaPlus automatiza el registro de boletas de honorarios que recibe una empresa, frente al proceso manual

Registro de Gastos por Honorarios

Al registrar una boleta recibida, el sistema considera el tipo de documento, número, RUT del prestador, monto bruto y modalidad de retención consignada en la propia boleta. Cuando la retención corresponde al receptor, se separan el monto retenido y el monto líquido pagado al prestador. Cuando el emisor asumió el PPM, el receptor contabiliza el gasto y el total adeudado o pagado, sin generar una retención fiscal propia.

Importación por Honorarios

Si tu empresa recibe muchas boletas al mes, ContaPlus permite importarlas de forma masiva conectándose directamente al SII para descargar las boletas del período seleccionado, sin tener que registrar cada una manualmente. También admite tareas de carga programadas.

Integrado con el cierre mensual de impuestos

Solo las retenciones efectivamente practicadas por la empresa receptora deben consolidarse e informarse en su Formulario 29. Los PPM asumidos por el profesional emisor no forman parte del F29 de la empresa receptora.

Nota tributaria para la empresa receptora: la boleta y el cumplimiento de la retención constituyen antecedentes de respaldo, pero no aseguran por sí solos la deducción del gasto. Este debe cumplir los requisitos generales del artículo 31 de la LIR, estar vinculado al giro o interés de la empresa, encontrarse acreditado y registrarse en el período tributario que corresponda.

¿Tu empresa recibe boletas de honorarios de varios prestadores? ContaPlus registra cada boleta, identifica cuándo la retención corresponde al receptor, calcula el monto aplicable y lo integra con tu Formulario 29 — sin cálculos manuales ni omisiones. Conoce ContaPlus y solicita una demostración.

¿Cómo anular una boleta de honorarios?

La anulación se solicita en sii.cl → Servicios online → Boletas de honorarios electrónicas → Emisor de boleta de honorarios → Anulación y observación de boletas emitidas → Anular boletas emitidas. No se modifica una boleta con error: se anula y se emite una nueva correctamente.

  • Hasta el día 10 del mes siguiente a la fecha de la boleta, la anulación queda registrada inmediatamente, sin necesidad de confirmación del receptor.
  • Entre el día 11 del mes siguiente y el 1 de marzo del año siguiente a la fecha de la boleta, el emisor puede solicitar la anulación, pero esta queda sujeta a la confirmación del receptor. Mientras la solicitud esté pendiente, la boleta permanece vigente con solicitud de anulación pendiente y deben declararse y pagarse la retención o el PPM del período correspondiente.
  • Si el receptor rechaza la solicitud o no la confirma dentro del plazo, la boleta continúa vigente. Una vez que la anulación se hace efectiva, deben rectificarse los Formularios 29 y demás declaraciones que hayan incorporado la retención o el PPM, cuando corresponda.
  • Después del 1 de marzo del año siguiente, la anulación se tramita mediante una petición administrativa en el sitio del SII, adjuntando el Formulario 2117 y los antecedentes que justifiquen la solicitud. La guía del SII también señala que, si no se cumplen las restricciones del procedimiento en línea —incluido el límite informado para el monto total de honorarios—, debe utilizarse la petición administrativa.
  • Artículo 42 N° 2 de la LIR: rentas provenientes del ejercicio de profesiones liberales, ocupaciones lucrativas y actividades independientes comprendidas en la segunda categoría; artículo 48 para remuneraciones de directores y consejeros, cuando corresponda.
  • Artículo 74 N° 2 de la LIR: sujetos obligados a retener sobre remuneraciones de los artículos 42 N° 2 y 48.
  • Artículos 84 letra b) y 78 de la LIR: PPM del emisor cuando no existe agente retenedor y regla general de declaración y entero mensual de las retenciones.
  • Ley N° 21.133, especialmente su artículo quinto transitorio: aumento gradual de la retención y del PPM hasta alcanzar 17% en 2028, además del régimen de cotizaciones de trabajadores independientes.
  • Resoluciones Exentas SII N° 1.414 de 1978, N° 83 de 2004 y N° 16 de 2010: emisión, uso y anulación de boletas de honorarios; Resolución Exenta SII N° 19 de 2020: obligaciones electrónicas asociadas.
  • Formulario 29: declaración y pago de las retenciones o PPM; D.L. N° 3.500 de 1980, Ley N° 16.744 y Ley N° 21.063: pensiones, accidentes del trabajo y Seguro SANNA.
¿Qué es un activo fijo? Tipos, depreciación y vida útil SII

¿Qué es un activo fijo? Tipos, depreciación y vida útil SII

¿Sabes cuál es el valor tributario neto de la maquinaria que adquiriste hace tres años o qué régimen de depreciación corresponde aplicar? Una clasificación o un cálculo incorrecto puede afectar la renta líquida imponible, el control de las diferencias entre la base tributaria y la base financiera, y la presentación de los estados financieros.

Los activos fijos son la columna vertebral de cualquier empresa. Desde los terrenos hasta los computadores, estos bienes determinan su capacidad productiva y tienen efectos contables y tributarios relevantes. En Chile, su tratamiento no es uniforme: la vida útil fijada por el SII y las reglas de depreciación normal o acelerada se aplican en los casos previstos por la Ley sobre Impuesto a la Renta, mientras que las empresas acogidas al régimen Pro Pyme de la letra D) del artículo 14 de la LIR deprecian tributariamente sus activos físicos de manera instantánea e íntegra, cuando se cumplen los requisitos legales. En esta guía explicamos las diferencias y cómo gestionarlas correctamente.

¿Qué es un activo fijo?

En términos contables, un activo fijo corresponde normalmente a bienes de Propiedades, Planta y Equipo regulados por la NIC 16: recursos tangibles que la empresa mantiene para usarlos en la producción, prestación de servicios, administración o arrendamiento, y que espera utilizar durante más de un período. Para efectos tributarios chilenos, la Ley sobre Impuesto a la Renta se refiere a los «bienes físicos del activo inmovilizado».

Lo que los distingue es su destino permanente al giro y la ausencia de intención de negociarlos o revenderlos como parte de la actividad habitual. Los bienes físicos depreciables y con vida útil limitada pueden originar una deducción tributaria, pero la forma y oportunidad de esa rebaja depende del régimen tributario del contribuyente.

Características de los activos fijos

  • Uso prolongado: se utilizan por más de un período contable (más de un año).
  • No destinados a la venta: a diferencia del inventario, son herramientas del negocio.
  • Depreciables cuando tienen una vida útil limitada: la depreciación reconoce tributariamente el desgaste, agotamiento o destrucción por el uso. Los terrenos y otros bienes de duración indefinida no se deprecian.
  • Registrados como activos no corrientes en el balance.
  • Vida útil tributaria fijada por el SII: la tabla se aplica a los bienes físicos depreciables sometidos a las reglas de los artículos 31 N° 5 y 31 N° 5 bis de la LIR. Las empresas Pro Pyme tienen una regla especial de depreciación instantánea.

Tipos de activos fijos

Clasificación Ejemplos y tratamiento
Tangibles / físicosTerrenos, edificios, maquinaria, vehículos, computadores y mobiliario.
Activos no corrientes intangibles (categoría separada)Patentes, marcas, licencias de software y otros derechos. No son bienes físicos del activo inmovilizado para los artículos 31 N° 5 y 33 bis de la LIR.
DepreciablesBienes físicos del activo inmovilizado con vida útil limitada, según su naturaleza, uso y régimen tributario.
No depreciablesTerrenos y otros bienes de duración indefinida; no se deprecian por no estar sujetos a desgaste o agotamiento durante su uso.

Activos fijos tangibles

Son los bienes físicos. Los más comunes en empresas chilenas:

  • Terrenos: no se deprecian tributariamente, porque no están sujetos a desgaste, agotamiento o destrucción durante su uso.
  • Edificios y construcciones: oficinas, bodegas y galpones. La vida útil depende de la estructura y de la descripción específica contenida en la tabla del SII.
  • Maquinaria y equipos: para producir bienes o prestar servicios.
  • Vehículos: en la categoría genérica del SII, los camiones de uso general, las camionetas, los jeeps y los automóviles tienen una vida útil normal de 7 años y acelerada de 2 años, siempre que se cumplan los requisitos legales para aplicar esta última.
  • Sistemas computacionales, computadores, periféricos y similares: vida útil normal de 6 años y acelerada de 2 años.
  • Muebles y enseres: vida útil normal de 7 años y acelerada de 2 años. Los útiles de oficina, como fotocopiadoras y equipos similares, tienen una clasificación distinta en la tabla del SII.

Activos no corrientes intangibles: una categoría distinta

Las marcas, patentes, licencias de software y otros derechos no son bienes físicos del activo inmovilizado para efectos de la depreciación del artículo 31 N° 5 ni del crédito del artículo 33 bis de la LIR. Su tratamiento contable y tributario debe analizarse según la naturaleza del derecho y la norma específica aplicable; no corresponde afirmar, en términos generales, que todos se amortizan de la misma forma.

Depreciables vs. no depreciables

Por regla general, se deprecian los bienes físicos del activo inmovilizado cuya vida útil es limitada. No se deprecian los terrenos ni los bienes de duración indefinida. La tabla del SII expresa la vida útil en años; para controles mensuales puede convertirse a meses, pero la deducción tributaria debe determinarse conforme al artículo 31 de la LIR y al régimen tributario de la empresa.

Tabla de vida útil y depreciación — normativa SII

La tabla fue corregida conforme a la Resolución Exenta SII N° 43, de 26 de diciembre de 2002, vigente para bienes adquiridos o construidos desde el 1 de enero de 2003. Se trata de un extracto referencial; la clasificación definitiva depende de la naturaleza y uso del bien.

Grupo de activo fijo (SII) Vida útil normal Vida útil acelerada Ejemplos
Edificios, casas y otras construcciones con muros de ladrillo u hormigón, cadenas, pilares y vigas de hormigón armado, con o sin losas 50 años 16 años Oficinas, casas y construcciones que coincidan con esta descripción
Galpones de madera o estructura metálica 20 años 6 años Galpones y estructuras equivalentes
Maquinarias y equipos en general 15 años 5 años Máquinas y equipos de uso general
Camionetas y jeeps 7 años 2 años Camionetas y jeeps
Camiones de uso general 7 años 2 años Camiones de carga de uso general
Sistemas computacionales, computadores, periféricos y similares 6 años 2 años Computadores, notebooks, servidores y periféricos
Muebles y enseres 7 años 2 años Escritorios, sillas y mobiliario
Herramientas livianas 3 años 1 año Herramientas manuales y livianas

Nota de alcance: esta tabla resume únicamente algunas categorías de «activos genéricos». Para construcciones, vehículos o equipos sujetos a una actividad específica debe revisarse la nómina completa del SII y la descripción que corresponda al uso efectivo del bien.

¿Qué es la depreciación acelerada del artículo 31 N° 5 de la LIR?

La depreciación acelerada permite asignar a los bienes físicos del activo inmovilizado adquiridos nuevos o internados una vida útil equivalente a un tercio de la vida útil normal fijada por el SII. No procede respecto de bienes cuya vida útil normal sea inferior a tres años. La diferencia entre la depreciación acelerada y la normal solo se deduce para determinar el Impuesto de Primera Categoría y debe controlarse tributariamente; para los efectos del artículo 14 se considera la depreciación normal.

¿Qué es la depreciación especial del artículo 31 N° 5 bis?

Los contribuyentes cuyo promedio anual de ingresos del giro, en los tres ejercicios anteriores, sea igual o inferior a 100.000 UF pueden depreciar bienes nuevos o usados considerando una vida útil equivalente a un décimo de la fijada por el SII, expresada en años y sin que el resultado sea inferior a un año. Esta regla es distinta de la depreciación acelerada general del artículo 31 N° 5.

¿Qué ocurre con las empresas Pro Pyme?

Las empresas acogidas al régimen Pro Pyme General o Pro Pyme Transparente de la letra D) del artículo 14 de la LIR deprecian tributariamente sus activos físicos del activo inmovilizado de manera instantánea e íntegra en el mismo ejercicio comercial en que sean adquiridos o fabricados. Como su base se determina, por regla general, según flujos, los activos deben encontrarse pagados. Estas Pymes están liberadas de aplicar la corrección monetaria del artículo 41. Por ello, la tabla de vida útil del SII no determina la deducción tributaria en este régimen, aunque sigue siendo relevante para la contabilidad financiera y el control de diferencias.

¿Qué es el Artículo 33 bis?

El artículo 33 bis establece un crédito contra el Impuesto de Primera Categoría por inversiones en determinados bienes físicos del activo inmovilizado. El crédito no reemplaza la depreciación: ambos beneficios pueden coexistir si se cumplen sus respectivos requisitos.

Tasa: 6% para contribuyentes con promedio de ventas anuales no superior a 25.000 UF. Para promedios superiores a 25.000 UF y hasta 100.000 UF, la tasa se determina proporcionalmente y no puede ser inferior a 4%. Los contribuyentes con ventas superiores a 100.000 UF no acceden al beneficio.

Base y límite: se calcula sobre el valor actualizado al término del ejercicio, antes de deducir la depreciación. El crédito se imputa al Impuesto de Primera Categoría del ejercicio, no es reembolsable y tiene un tope anual de 500 UTM del mes de cierre.

Bienes elegibles: bienes físicos del activo inmovilizado adquiridos nuevos, terminados de construir durante el ejercicio o tomados en arrendamiento con opción de compra. Las reparaciones y mantenciones no generan el crédito.

Exclusiones relevantes: activos que puedan usarse para fines habitacionales o de transporte, salvo camiones, camionetas de cabina simple y otros destinados exclusivamente al transporte de carga, además de determinados buses. Tampoco procede para empresas del Estado ni respecto de bienes entregados por una empresa en arrendamiento con opción de compra.

En el régimen Pro Pyme Transparente, el crédito puede imputarse a los impuestos finales de los propietarios, con el límite del impuesto que habría afectado a la base imponible de la empresa si hubiera estado gravada con Impuesto de Primera Categoría.

Fuentes normativas de la validación tributaria (vigentes al 20 de julio de 2026): artículos 14 letra D), 31 N° 5 y N° 5 bis, 33 bis y 41 N° 2 de la Ley sobre Impuesto a la Renta; Resolución Exenta SII N° 43 de 2002; Resolución Exenta SII N° 56 de 2021; Circular SII N° 62 de 2020; y artículo 8 letra m) de la Ley sobre Impuesto a las Ventas y Servicios.

ContaPlus y la gestión de activos fijos: del caos al control

Gestionar los activos fijos manualmente es uno de los procesos contables más propensos a errores: exige identificar el régimen tributario de cada empresa, controlar la fecha de utilización, aplicar la depreciación normal, acelerada, especial o instantánea que corresponda, efectuar corrección monetaria solo cuando sea legalmente procedente y mantener, además, la base financiera bajo IFRS. Con ContaPlus, estas reglas se parametrizan y el contador concentra su trabajo en la revisión y el análisis.

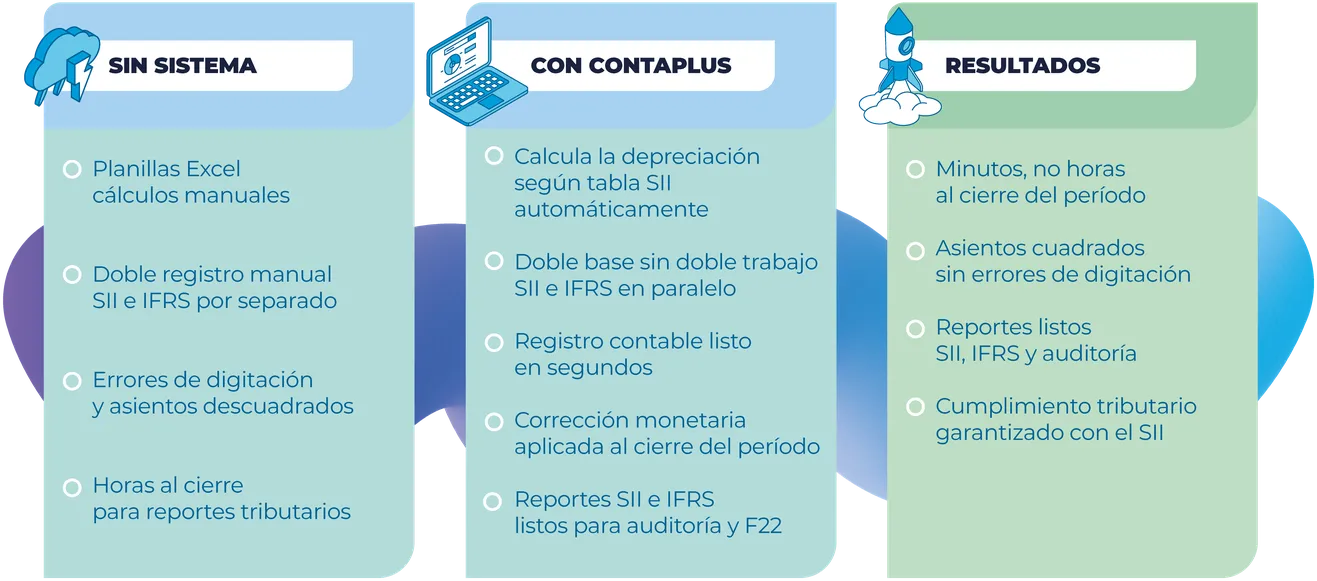
Flujo de gestión de activos fijos sin sistema frente a con ContaPlus: depreciación automática según el SII, doble base tributaria e IFRS y reportes para auditoría
Flujo de gestión de activos fijos: sin sistema vs. con ContaPlus.

Depreciación automática según la tabla del SII

ContaPlus calcula la depreciación según el tratamiento tributario aplicable a cada contribuyente: depreciación normal conforme a la tabla del SII, acelerada, vida útil especial del artículo 31 N° 5 bis o depreciación instantánea del régimen Pro Pyme. El cálculo respeta la fecha de utilización, el valor tributario y las condiciones legales de cada beneficio.

Doble base tributaria e IFRS, sin doble trabajo

La vida útil tributaria y la vida útil financiera bajo NIC 16 pueden ser distintas. En el régimen Pro Pyme, incluso, el activo físico puede quedar tributariamente depreciado de manera instantánea mientras continúa depreciándose para fines financieros. El módulo Activo fijo tributario e IFRS de ContaPlus permite mantener un control paralelo entre la normativa tributaria y la financiera (IFRS), controlando las diferencias sin alterar el registro financiero del bien.

Asientos contables sin intervención manual

Al cierre de cada período, la Centralización de Activo Fijo de ContaPlus genera el comprobante contable correspondiente. La corrección monetaria se incluye solo cuando el contribuyente está sujeto al artículo 41 de la LIR; las empresas Pro Pyme están liberadas de ese mecanismo. El contador revisa la parametrización y los resultados antes de centralizar.

Reportes para el SII, la auditoría y la gerencia

ContaPlus entrega los reportes que cada instancia necesita: detalle tributario para la declaración anual según el régimen aplicable, base financiera para auditoría y resumen de activos para la gerencia. Los reportes identifican por separado la depreciación normal, acelerada, especial e instantánea, y las diferencias entre bases.

¿Quieres controlar la depreciación normal, acelerada e instantánea de tus activos fijos sin planillas manuales y con la doble base tributaria e IFRS resuelta? Conoce ContaPlus y solicita una demostración.